¿Cómo hacer un corte de caja paso a paso en un negocio pequeño?. Aprende a realizar un corte de caja efectivo con esta guía práctica. Conoce los pasos clave
4.9 millones de establecimientos privados y paraestatales existían en México en 2019, y 99.8% pertenecía a mipymes, así que un corte de caja bien hecho no es un trámite menor, es una rutina básica para cuidar el efectivo y detectar diferencias a tiempo. En un negocio pequeño, hacer el corte significa cerrar ventas, separar por método de pago, contar físicamente el dinero y comparar lo contado contra lo esperado, no contra todo lo vendido.
Una panadería de barrio lo siente rápido cuando el cierre no cuadra. La caja parece “más o menos bien” durante el día, pero al final aparecen diferencias pequeñas, tickets perdidos, devoluciones mal anotadas o transferencias que alguien dio por cobradas sin revisar el banco. En negocios con recursos administrativos limitados, un proceso simple y repetible evita que la memoria del encargado se vuelva el único control.
La importancia del control de caja en los negocios pequeños
Una panadería local puede vender bastante y aun así cerrar con dudas si nadie separa bien el efectivo de las ventas electrónicas. El problema casi nunca empieza con un gran desfalco, empieza con costumbres flojas, como mezclar propinas con ventas, dejar retiros sin registrar o contar “de cabeza” al final del turno.
Ese escenario es común en cafeterías, restaurantes y tiendas de barrio, donde el cierre depende de una persona que atendió, cobró, resolvió urgencias y luego intenta reconstruir el turno al final del día. Cuando hay sucursales, encargados distintos o diferencias repetidas, conviene dejar por escrito quién autoriza retiros, cómo se documentan faltantes y qué evidencia se guarda en cada corte.
Controlar caja no es solo contar billetes
El valor real del corte está en que obliga a ver el negocio como fluye de verdad. El efectivo no se puede revisar aislado, porque parte de la venta entra por tarjeta, transferencia o terminal y otra parte se queda en la caja.
Los Censos Económicos 2024 muestran que los establecimientos con 10 personas o menos representaron 95.5% del total de unidades económicas del país, emplearon 41.5% del personal ocupado y generaron 17.1% de los ingresos totales INEGI. Ese tamaño explica por qué un formato sencillo funciona mejor que un sistema pesado, pero también por qué no conviene improvisar.
Regla práctica: si el cierre no se puede repetir mañana por otra persona, todavía no está bien documentado.
El cierre diario sirve para decidir con datos, no con corazonadas. También permite comparar turnos, detectar errores de captura y separar un faltante operativo de un pago que sí llegó, pero aún no aparece en el banco.
Qué debe salir de cada corte
Un cierre útil deja evidencia, no solo un número final. Debe mostrar fondo inicial, ventas por método de pago, retiros, devoluciones, cancelaciones, efectivo esperado y efectivo contado, con fecha, sucursal y responsable.
En negocios con varios cajeros o turnos, cortar por responsable evita que una diferencia de la mañana se esconda en el total de la tarde. Eso cambia por completo la conversación entre dueño y equipo, porque el error deja de ser “la caja” y pasa a ser un evento concreto que se puede rastrear.
Paso a paso para hacer un corte de caja
Un corte de caja funciona mejor cuando sigue siempre el mismo orden. Si el encargado improvisa, el conteo se contamina con prisas, llamadas, propinas sin registrar y papeles sueltos.
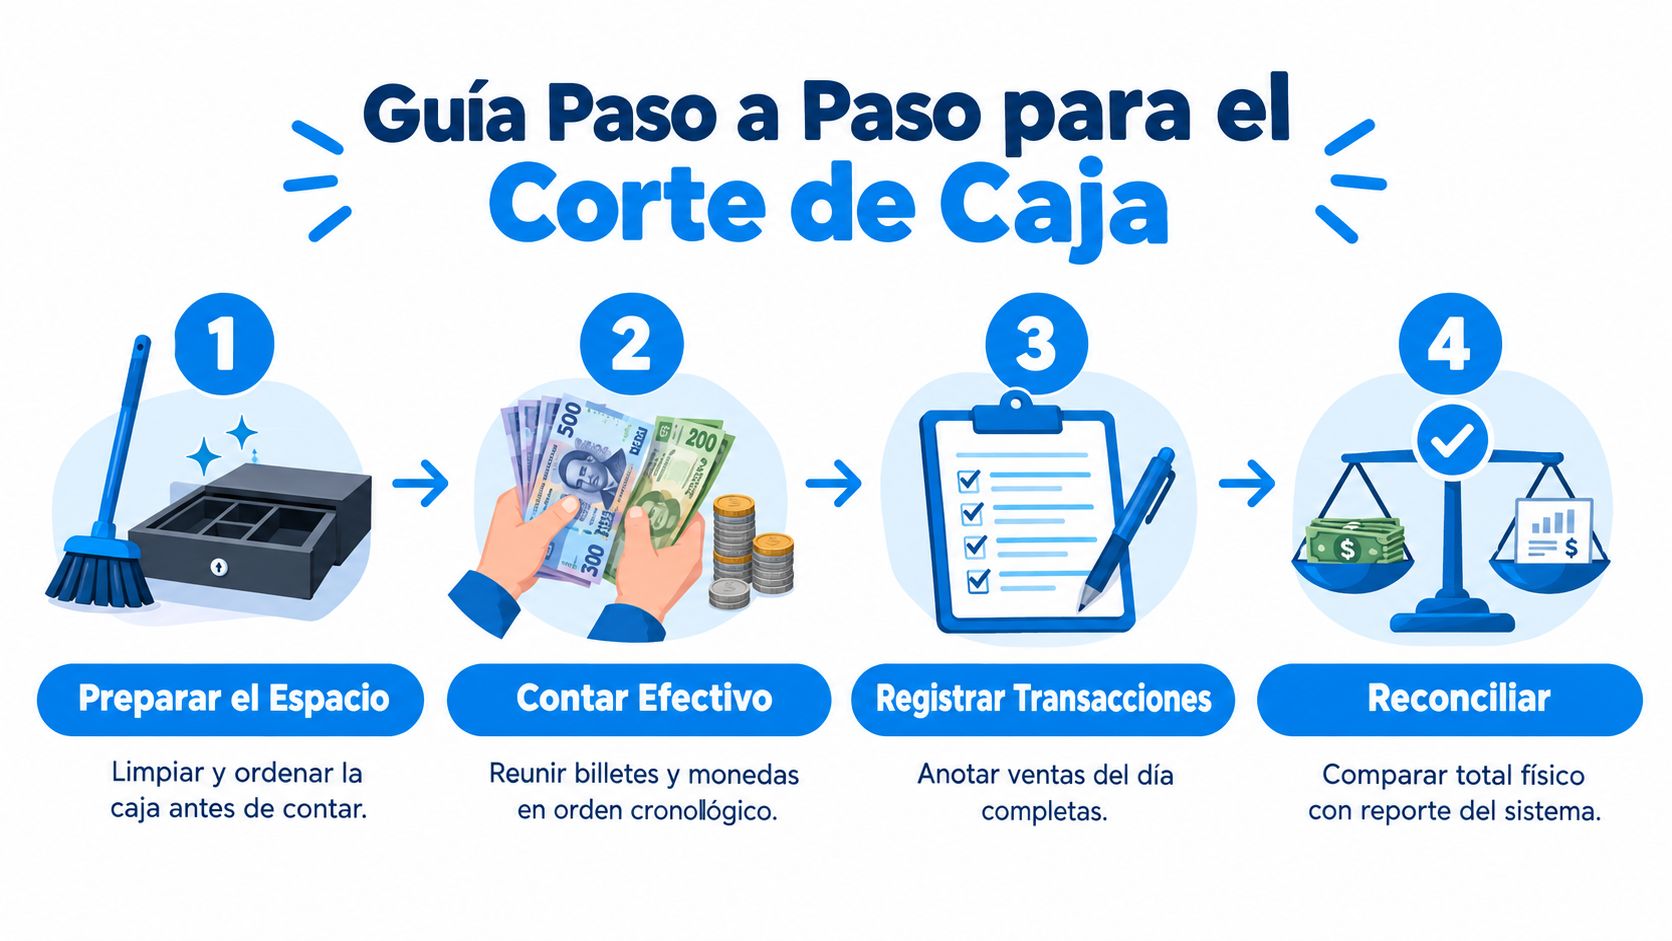
1. Cerrar operaciones y ordenar el espacio
Primero se detienen nuevas ventas, se imprime o exporta el reporte del sistema y se deja la mesa limpia. Si hay comandas, tickets sueltos, notas de WhatsApp o vouchers, todo debe ir a la misma carpeta antes de contar.
En una cafetería, eso evita confundir un café ya cobrado con uno preparado pero todavía pendiente. En una barbería, también ayuda a separar el servicio realizado de la cita que quedó agendada pero no se atendió.
2. Separar por forma de pago
Luego se divide todo por método de cobro, efectivo, tarjeta, transferencia y otros medios. Esta parte es clave porque el efectivo contado no debe compararse contra las ventas totales.
La fórmula base es simple: efectivo esperado = fondo inicial + cobros en efectivo − retiros − devoluciones en efectivo. Si el negocio recibió pagos con tarjeta o transferencia, esos importes se validan con sus propios reportes, porque no viven en la caja física.
Un corte serio no mezcla la terminal con el cajón. Cada medio de pago debe cuadrar por su lado.
3. Contar el efectivo por denominación
Después se cuenta billete por billete y moneda por moneda, idealmente en orden. Si el turno fue movido, conviene hacer doble revisión cuando aparezcan diferencias repetidas o cuando el negocio maneje varias manos sobre la misma caja.
El registro del conteo debe incluir fecha, hora, cajero, sucursal, monto y explicación del ajuste. Para un restaurante con varios meseros, también conviene anotar retiros autorizados y devoluciones, porque esos movimientos alteran el efectivo real disponible.
4. Conciliar y dejar evidencia
Al final se compara el efectivo contado contra el efectivo esperado. Si coincide, se firma el cierre y se guarda el reporte junto con cancelaciones y comprobantes.
En negocios con anticipos o pagos parciales, cada movimiento debe conservar su referencia para no confundir una reservación con una venta ordinaria. Para seguir las ventas diarias con orden, también ayuda revisar la lógica del seguimiento operativo en cómo dar seguimiento a las ventas diarias, porque un corte limpio empieza mucho antes de cerrar la caja.
Errores comunes al contar efectivo
El error más costoso no siempre es el faltante visible. Muchas veces el problema nace cuando alguien mete todo en una sola bolsa mental y asume que el total vendido debería coincidir con el dinero físico.
Confundir ventas totales con efectivo disponible
Ese error aparece mucho en negocios que cobran con tarjeta o transferencia. Si el sistema marcó una venta, pero el pago no entró en efectivo, el cajón no va a reflejar ese importe y el cierre parecerá malo aunque no lo esté.
También pasa con transferencias mostradas por pantalla o enviadas por mensaje. Un comprobante compartido por WhatsApp no prueba que el dinero ya entró a la cuenta, así que la validación tiene que hacerse contra el movimiento real.
No registrar ajustes pequeños
Otro fallo frecuente es dejar fuera cancelaciones, descuentos, devoluciones y retiros urgentes. Cada ajuste pequeño altera el resultado final, aunque el negocio parezca “demasiado chico” para que importe.
Cuando eso se repite, la caja empieza a verse inestable y el encargado termina discutiendo sobre percepciones en lugar de datos. Un formato de registro de ventas ayuda a que cada movimiento quede amarrado a una venta, un ajuste o un retiro concreto.
Tratar cualquier diferencia como culpa del cajero
No toda diferencia implica mala fe. Un error de fondo inicial, una devolución mal aplicada, un pago digital pendiente o un cambio entregado mal pueden generar sobrantes o faltantes sin que exista fraude.
Primero se clasifica la diferencia, luego se decide qué hacer con ella.
Si el negocio tiene diferencias repetidas por turno o por método de pago, el problema ya no es una suma mal hecha, es un patrón. Ahí conviene revisar el proceso, no solo señalar a la persona que cerró la caja.
Herramientas modernas para un mejor control de caja
La forma tradicional de llevar el corte, papel, calculadora y memoria, todavía funciona en negocios muy pequeños. El problema aparece cuando el negocio vende por varios canales o cuando cambia quien cierra la caja.
Papel y memoria frente a sistema y trazabilidad
Con papel, el dueño depende de que todo se anote en el momento correcto. En un restaurante con comandas abiertas, una cafetería con propinas o un salón donde una cita cambia varias veces en el día, eso se vuelve frágil muy rápido.
Con un sistema de punto de venta como el que describimos en software para punto de venta, el cierre sale más ordenado porque las ventas quedan ligadas al turno, al usuario y al método de pago. Un cierre de la mañana puede salir con ventas por producto y efectivo separado de las transferencias, mientras el de la tarde se revisa sin mezclar operaciones. El valor no está en digitalizar por moda, sino en recibir un reporte separado y listo para conciliar.
Qué conviene revisar en un negocio pequeño
Un sistema útil debe dejar ver ventas por producto, por empleado y por periodo. En una barbería con dos turnos, por ejemplo, el corte de la mañana no debería mezclarse con el de la tarde, y cada cajero debe poder revisar lo que vendió durante su jornada.
También debe registrar movimientos de caja y facilitar la conciliación entre efectivo, terminal y banco. Si hubo un retiro para cambio, una devolución o una transferencia pendiente, el sistema tiene que dejarlo a la vista para que el cierre no dependa de la memoria de quien contó el dinero.
Swirvle centraliza ventas, movimientos de caja y pagos en la nube, y deja la información lista para revisar turnos y hacer cortes sin depender de hojas sueltas. En una cafetería o barbería, esa estructura sirve cuando el negocio necesita ver qué pasó en cada jornada, no solo cuánto dinero quedó en el cajón.
Cuándo sí vale la pena dar el salto
Si ya hay más de un cajero, varios turnos o ventas por anticipado, el control manual empieza a quedarse corto. También se vuelve débil cuando el negocio vende en mostrador y por transferencia al mismo tiempo, porque la conciliación se vuelve lenta y más propensa a error.
El objetivo no es usar más tecnología por obligación. El objetivo es que cada venta pueda reconstruirse con tickets, transferencias, comprobantes y conteo físico, sin obligar al encargado a recordar toda la jornada al final.
Lecciones clave para un mejor manejo de caja
El corte de caja sirve para saber qué dinero realmente quedó disponible, no para adornar el cierre con cifras bonitas. En un negocio pequeño, el valor está en la rutina, porque lo repetible protege mejor que un gran esfuerzo aislado.
La práctica más sólida combina tres cosas: separar los métodos de pago, documentar cada ajuste y revisar las diferencias con criterio. Eso evita castigar de inmediato a la persona que cerró y, al mismo tiempo, deja evidencia suficiente para detectar fallas operativas.
También conviene recordar que el negocio pequeño no necesita un proceso complicado, sino uno que sí se haga todos los días. Cuando el cierre queda claro, el dueño ve mejor la liquidez, el encargado trabaja con menos presión y el negocio deja de depender de supuestos.
Swirvle centraliza ventas, movimientos de caja y pagos para que el cierre diario no dependa de papeles sueltos ni de reconstrucciones a última hora. Si el negocio necesita ordenar turnos, revisar reportes y ligar cada venta con su seguimiento comercial, vale la pena conocer Swirvle y ver cómo encaja en el corte de caja de una cafetería, restaurante o barbería.
Blogs Relacionados

14 oct 2026
¿Cómo hacer un corte de caja paso a paso en un negocio pequeño?

13 oct 2026
¿Cómo responder una reseña negativa en Google sin perder clientes? Guía BLUF

12 oct 2026
¿Qué promociones de cumpleaños ofrecer en un restaurante para que los clientes regresen?

11 oct 2026
¿Cómo armar un programa de lealtad por WhatsApp para mi negocio?

10 oct 2026
¿Qué promociones de Día de Muertos funcionan en cafeterías y restaurantes?

9 oct 2026
¿Cómo darle seguimiento a las ventas diarias de mi negocio?