¿Cuánto gana una tienda de abarrotes al mes en México? Ventas, costos y utilidad neta explicados con ejemplos hipotéticos en MXN y métricas clave para 2026.
No existe una cifra oficial del INEGI que indique la ganancia mensual de una tienda de abarrotes individual en México. La fórmula base es ventas menos costo de la mercancía vendida menos gastos fijos.
Por eso, responder con una cantidad de ventas mensuales como si fuera dinero disponible para el propietario lleva a una conclusión equivocada. Para saber cuánto deja una tienda, hace falta separar lo cobrado, lo que cuesta reponer los productos vendidos y lo necesario para mantener abierto el negocio.
Cuánto gana una tienda de abarrotes al mes, la respuesta directa
La ganancia se calcula con las cuentas de cada establecimiento, no con una cifra nacional aplicable a todos. Una tienda con local propio y atención familiar tiene una estructura distinta de otra que paga renta y empleados, aunque ambas registren ventas similares.
La referencia oficial permite conocer el comportamiento del sector, pero no cuánto puede retirar un propietario. En marzo de 2026, el subsector de comercio minorista de abarrotes, alimentos, bebidas, hielo y tabaco registró una variación anual de −6.2% en ingresos reales, según la Encuesta Mensual sobre Empresas Comerciales del INEGI.
Ese resultado agregado no es una caída de utilidad atribuible a cada tienda. Tampoco permite convertir las ventas de un establecimiento en una ganancia esperada: faltan su costo de mercancía, gastos de operación e impuestos.
Qué mide cada cifra de una tienda de abarrotes
Concepto | Qué mide | Para qué sirve |
|---|---|---|
Ventas brutas | Total cobrado en caja en el periodo | Medir volumen y tendencia |
Utilidad bruta | Ventas menos costo de la mercancía vendida | Evaluar el margen de los productos |
Utilidad operativa | Utilidad bruta menos gastos fijos y de operación | Ver si el negocio se sostiene |
Utilidad neta | Lo que queda después de impuestos | Estimar lo que el dueño puede retirar |
La tabla establece un orden de análisis. Primero se identifica cuánto se vendió; después, cuánto dejaron los productos; finalmente, si ese resultado alcanzó para pagar la operación y las obligaciones correspondientes.
Ejemplo hipotético en pesos mexicanos: cobrar 30,000 MXN al mes no significa ganar 30,000 MXN. Esa cantidad todavía debe cubrir la mercancía vendida, renta, electricidad, salarios, comisiones, mermas e impuestos que correspondan.
Criterio de lectura: una cifra de ingresos sin sus costos describe actividad comercial, no rentabilidad.
Incluso la utilidad neta necesita interpretarse con cuidado antes de retirarla. El negocio puede requerir efectivo para pagar proveedores, renovar inventario o cumplir compromisos pendientes, por lo que utilidad y dinero disponible en caja no siempre coinciden.
La pregunta ¿cuánto gana una tienda de abarrotes al mes en México? tiene una respuesta útil cuando se identifica el periodo y el concepto que se está midiendo. Este artículo es informativo y no constituye asesoría financiera ni fiscal; el tratamiento de impuestos, deducciones y remuneración del propietario requiere revisión con un contador.
Por qué las ventas no son la ganancia y cómo calcularla
El cálculo funciona como un embudo: entra lo cobrado por las ventas, sale el costo de los productos vendidos y después se descuentan los gastos de operación. El saldo resultante todavía debe distinguirse de la utilidad después de impuestos.
Los Censos Económicos 2019 del INEGI registran por separado ingresos, gastos y existencias, entre otras variables. Esa separación evita tratar el ingreso por ventas como si fuera utilidad individual.
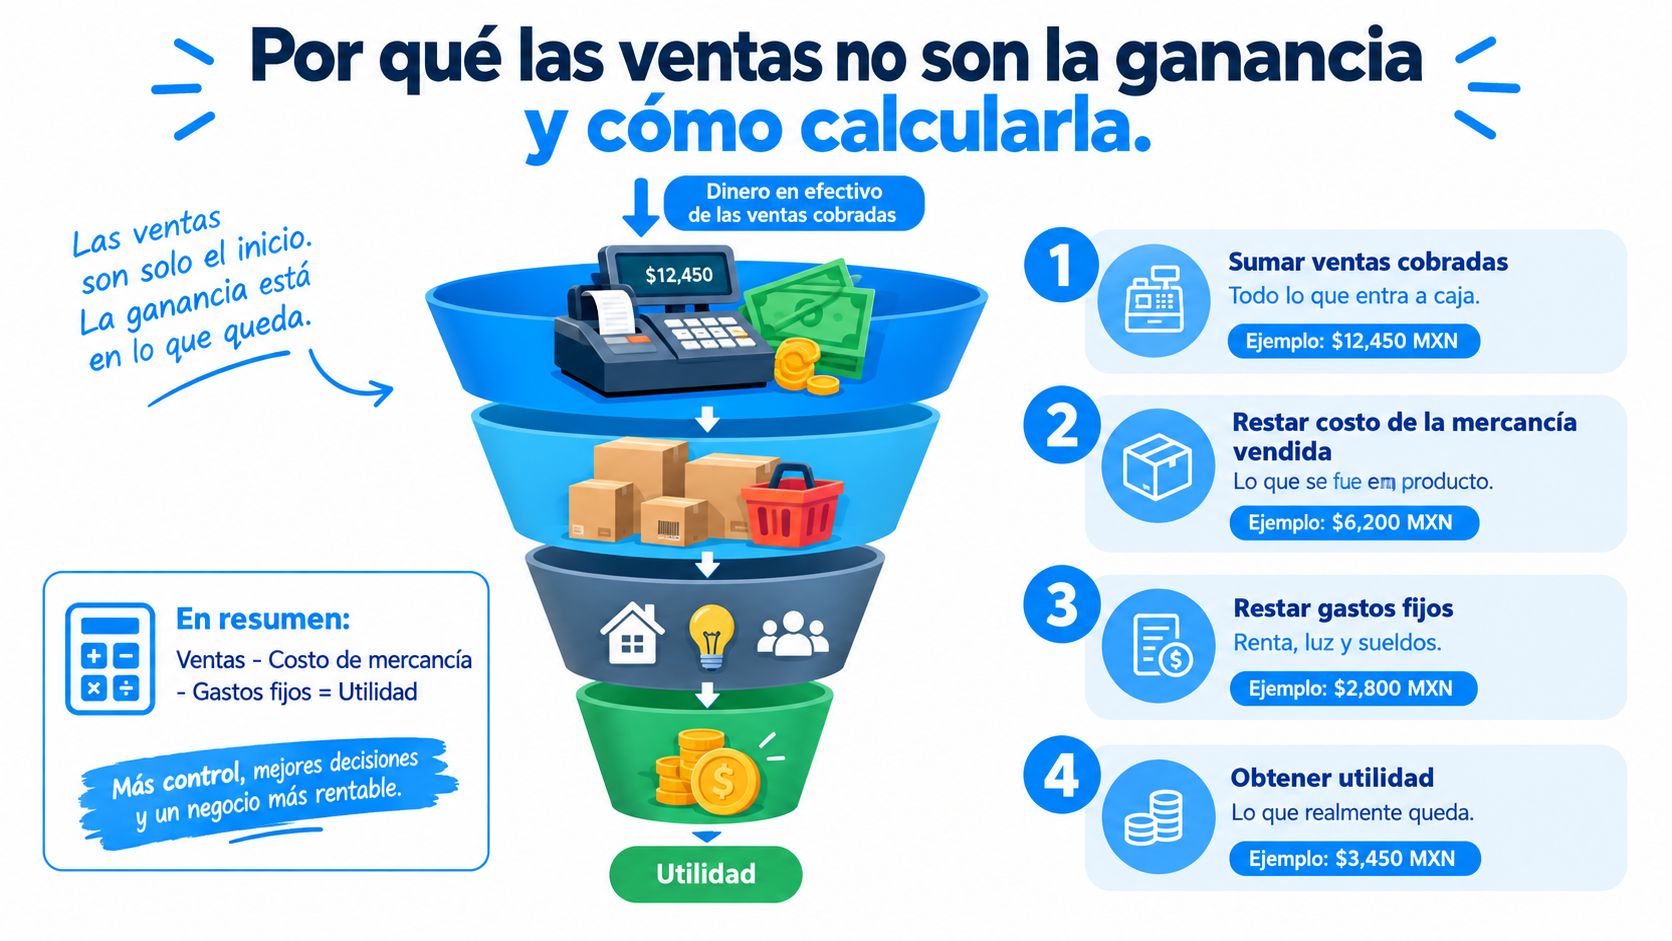
El cálculo del cierre mensual
Sumar las ventas del periodo. El registro debe conciliar efectivo, cobros electrónicos, devoluciones y descuentos, sin confundir aportaciones del propietario con ventas.
Restar el costo de la mercancía vendida. Solo corresponde al producto que salió por venta. En un ejemplo hipotético de inventario, si se compraron 50 cajas de refresco y se vendieron 30, únicamente el costo de esas 30 cajas corresponde a las ventas del mes; las restantes siguen en inventario.
Descontar los gastos fijos. Se incluyen renta, nómina base y servicios correspondientes al mismo periodo.
Registrar otros gastos y pérdidas. Comisiones, productos caducados y faltantes deben reconocerse sin duplicarlos dentro del costo de mercancía.
Separar el resultado operativo de los impuestos. Después se determina la utilidad neta con el tratamiento contable y fiscal correspondiente.
La diferencia entre compras y costo de lo vendido es especialmente importante cuando se surte mercancía antes del cierre. La guía sobre cómo se determina el costo de ventas permite profundizar en ese registro.
Los retiros personales del dueño no son, por sí mismos, gastos operativos: deben separarse de una remuneración formal por su trabajo. De lo contrario, se pierde claridad sobre cuánto produjo el negocio y cuánto dinero se destinó al hogar.
Caso hipotético mensual en MXN: si las ventas fueran 120,000, el costo de la mercancía vendida 84,000 y los gastos fijos 25,000, sin otros gastos operativos pendientes, el cálculo sería:
Utilidad operativa = 120,000 − 84,000 − 25,000 = 11,000 MXN antes de impuestos.
Es un ejercicio ilustrativo, no un promedio del INEGI. La regla práctica consiste en identificar cuánto queda de lo vendido después de cubrir el producto y la operación.
Desglose de costos que se restan de cada venta
El control de costos necesita comprobantes y registros de inventario, no estimaciones hechas al revisar la caja. Cada salida debe clasificarse según su naturaleza y asignarse al periodo correspondiente.
La siguiente tabla sirve como lista de control mensual. Su propósito es evitar omisiones, pero también impedir que un mismo costo se reste en distintas categorías.
Costos de una tienda de abarrotes y cómo medirlos
Costo | Qué incluye | Cómo medirlo | Error frecuente |
|---|---|---|---|
Mercancía | Productos vendidos al costo de compra | Costo de lo vendido, calculado con inventario inicial, compras y final | Contar todo lo comprado como gasto del mes |
Renta | Alquiler mensual del local | Monto fijo del contrato | Olvidar el costo de oportunidad de un local propio |
Nómina | Sueldos, cargas sociales y pagos al personal | Suma de pagos del periodo | No incluir el tiempo del propietario que atiende |
Servicios | Luz, agua, gas, internet y teléfono | Recibos del mes | Ignorar el consumo de refrigeradores y congeladores |
Impuestos | Obligaciones según el régimen fiscal | Cálculo con contador | Tratar el IVA cobrado como ingreso propio |
Merma | Producto caducado, dañado o robado | Conteo físico y registro de bajas | Medirla solo al cierre del año |
Para conciliar las existencias puede utilizarse la relación inventario inicial + compras netas − inventario final, con ajustes por bajas, devoluciones y movimientos que no sean ventas. Si la merma ya quedó reconocida mediante esos ajustes, no debe restarse nuevamente como una pérdida adicional.
El local propio exige otra distinción: no pagar renta no equivale a utilizar un inmueble sin costo económico. Para evaluar alternativas, puede estimarse lo que se dejaría de obtener al rentarlo a otra persona, sin registrar una renta ficticia como salida de efectivo.
Algo similar ocurre con el tiempo del propietario. La contabilidad debe reflejar los pagos reales y su tratamiento correspondiente; el análisis económico puede añadir, por separado, el costo de contratar a alguien para realizar ese trabajo.
Separación para tomar decisiones
Costos fijos: renta y nómina base permanecen comprometidas aunque cambie el volumen vendido dentro de la capacidad actual.
Costos variables: mercancía y comisiones de terminal cambian con las ventas; parte de la merma también puede relacionarse con el manejo del volumen.
Costos mixtos: los servicios pueden combinar cargos base y consumo, por lo que conviene revisar los recibos antes de clasificarlos.
Esta separación permite calcular el punto de equilibrio sin atribuir todo el gasto al producto. Una hoja de control con categorías en filas y meses en columnas facilita contrastar costos contra ventas del mismo periodo y detectar aumentos que requieren explicación.
Qué cambia la ganancia según tamaño y ubicación
Una tienda más grande no garantiza una utilidad mayor. Puede vender más y, al mismo tiempo, necesitar más inventario, personal, refrigeración y espacio.
El DENUE del INEGI, actualizado con información de los Censos Económicos 2024, registra más de 6 millones de establecimientos de distintas actividades en México y permite consultarlos por ubicación y tamaño. Ese universo no corresponde exclusivamente a tiendas de abarrotes ni establece un rango oficial de ganancias por colonia.
Factores que conviene comparar
Local propio o rentado. La renta crea una obligación mensual; el inmueble propio reduce ese desembolso, pero mantiene capital comprometido. Comparar únicamente el saldo de caja favorece al local propio sin mostrar toda la inversión necesaria.
Ubicación y tráfico. Un punto con más peatones puede captar más compras y exigir una renta mayor. Conviene observar cuántas personas compran, en qué horarios y cuánto dejan esas ventas después del costo del producto.
Tamaño y surtido. Ampliar el catálogo puede atender nuevas necesidades, pero también acumular mercancía lenta. La decisión debe considerar rotación, caducidad y capital invertido por categoría.
Atención del propietario o personal contratado. La operación familiar puede reducir desembolsos de nómina, aunque el dueño aporte jornadas que no aparecen como gasto. La comparación debe mantener visible ese trabajo.
Formalidad y régimen fiscal. Las obligaciones y deducciones aplicables deben revisarse con un contador antes de proyectar el dinero disponible.
Una tienda cercana a oficinas podría concentrar operaciones en determinados horarios; una ubicada en una zona habitacional podría tener otra distribución de compras. Ninguno de esos escenarios permite asignar una ganancia automática: hace falta observar los tickets y costos del establecimiento.
Un rango propio de utilidad resulta más útil que un promedio ajeno cuando se construye con meses comparables y registros completos.
Del contexto al punto de equilibrio
Como procedimiento de diagnóstico, pueden reunirse los últimos tres meses de ventas, costos y tickets, calcular la utilidad operativa de cada mes e identificar qué cambió. No se trata de una muestra estadística del sector, sino de una revisión inicial del negocio.
El punto de equilibrio se expresa como ventas necesarias = costos fijos ÷ proporción de margen de contribución. Esa proporción se obtiene con (ventas − costos variables) ÷ ventas, y solo resulta útil si la clasificación de costos y la mezcla de productos representan la operación evaluada.
Ejemplos hipotéticos de cafetería, panadería y tienda de abarrotes
Todas las cantidades de los ejercicios siguientes son hipotéticas, están expresadas en MXN al mes y no representan promedios oficiales ni resultados de negocios reales. Se supone que los gastos indicados abarcan la operación del ejemplo y que no existen otros conceptos pendientes antes de impuestos.
La fórmula utilizada es utilidad antes de impuestos = ventas − costo de productos o insumos − gastos fijos. La comparación permite observar por qué una facturación mayor no necesariamente produce una utilidad superior.
Ejemplo hipotético de utilidad mensual en MXN
Concepto (MXN al mes) | Cafetería | Tienda de abarrotes |
|---|---|---|
Ventas mensuales | 60,000 | 120,000 |
Costo de productos o mercancía | 18,000 | 84,000 |
Gastos fijos | 20,000 | 25,000 |
Utilidad antes de impuestos | 22,000 | 11,000 |
En estos supuestos, la cafetería obtiene 60,000 − 18,000 − 20,000 = 22,000 MXN antes de impuestos. La tienda obtiene 120,000 − 84,000 − 25,000 = 11,000 MXN, pese a registrar mayores ventas.
La explicación está en la estructura del ejemplo: la cafetería gasta menos en insumos por cada peso vendido, mientras que la tienda revende mercancía con un margen más corto. Eso no demuestra que todas las cafeterías sean más rentables que todas las tiendas.
Otros giros bajo la misma fórmula hipotética
Negocio ilustrativo | Ventas hipotéticas | Costo hipotético de insumos | Gastos fijos hipotéticos | Utilidad hipotética antes de impuestos |
|---|---|---|---|---|
Panadería | 90,000 MXN | 36,000 MXN | 32,000 MXN | 22,000 MXN |
Restaurante | 150,000 MXN | 52,500 MXN | 70,000 MXN | 27,500 MXN |
Tortillería | 70,000 MXN | 35,000 MXN | 13,000 MXN | 22,000 MXN |
Las operaciones completas de estos casos hipotéticos son:
Panadería: 90,000 − 36,000 − 32,000 = 22,000 MXN antes de impuestos.
Restaurante: 150,000 − 52,500 − 70,000 = 27,500 MXN antes de impuestos.
Tortillería: 70,000 − 35,000 − 13,000 = 22,000 MXN antes de impuestos.
El margen bruto hipotético, calculado como (ventas − costo de productos) ÷ ventas, sería 70% en la cafetería, 60% en la panadería, 50% en la tortillería y 30% en la tienda de abarrotes. Son resultados matemáticos de los supuestos, no márgenes habituales atribuibles a esos giros.
La panadería y la tortillería obtienen aquí la misma utilidad con ventas diferentes. La cafetería conserva una proporción mayor después de insumos, pero todavía debe pagar el trabajo y los demás recursos incluidos en sus gastos: un margen bruto alto no es ganancia neta.
Como referencia de su importancia económica, el comercio al por menor de abarrotes y alimentos empleó a 1,817,910 personas en México, según los Censos Económicos 2019 del INEGI. Ese dato muestra el peso del giro, no cuánto gana cada establecimiento.
La conclusión para la tienda del ejercicio es concreta: necesita evaluar conjuntamente volumen, rotación y compras recurrentes. Compararse con el porcentaje de un negocio que prepara alimentos ocultaría las diferencias de operación.
Métricas clave para medir ticket, frecuencia y margen
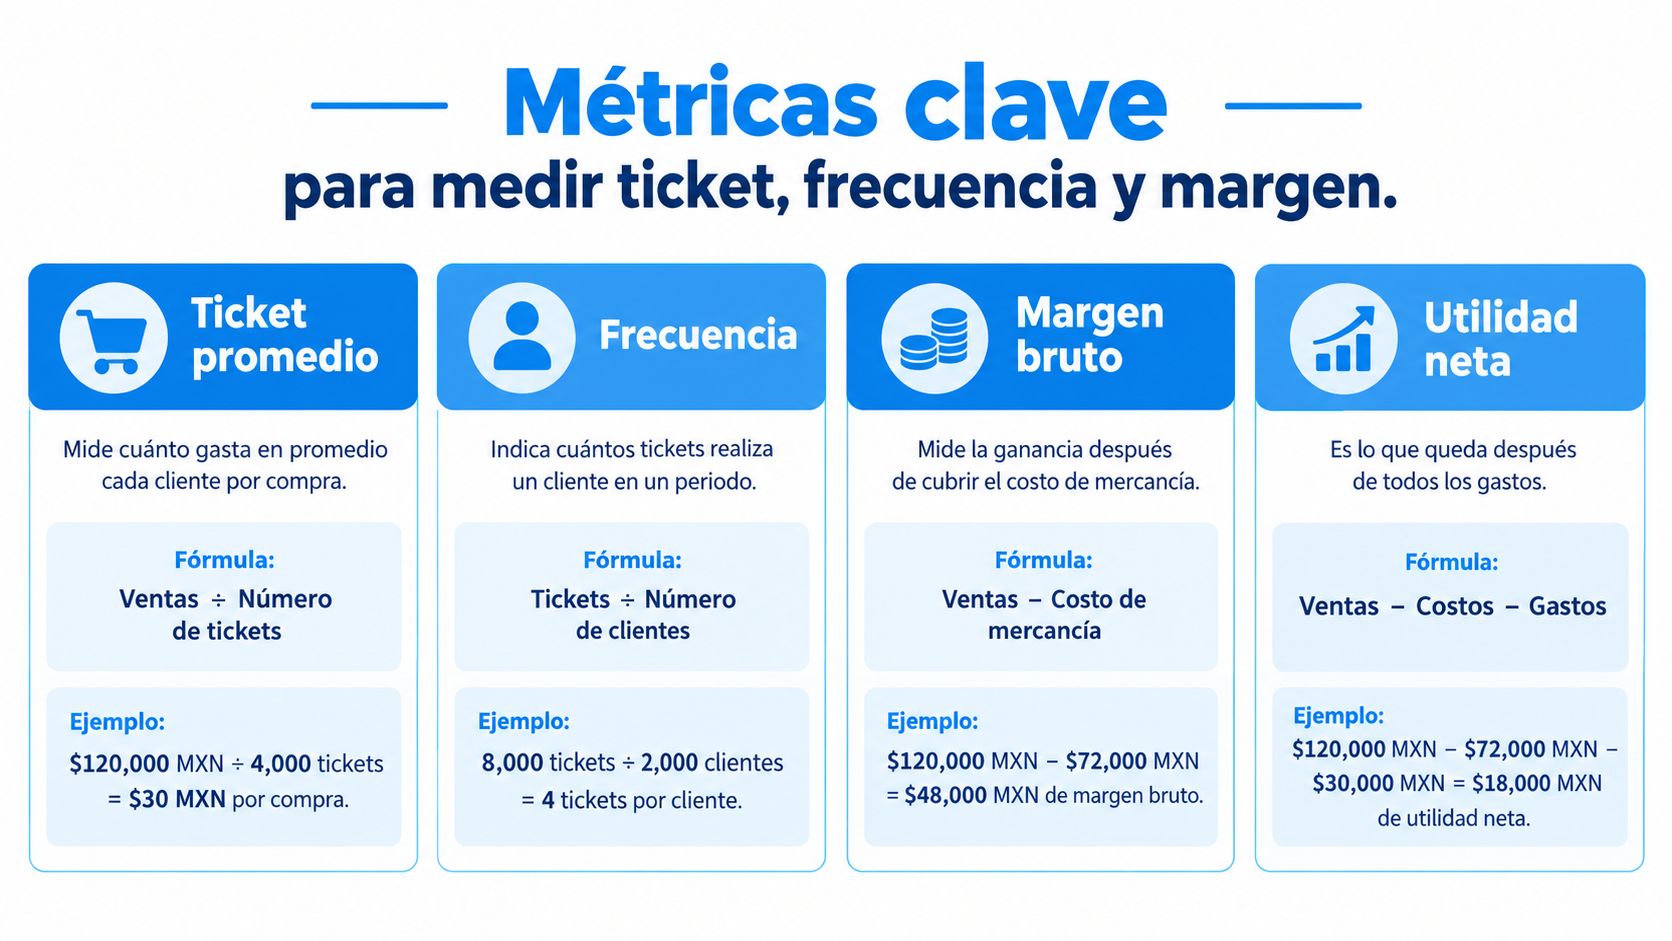
El diagnóstico mejora cuando cada indicador responde una pregunta distinta. El ticket mide el importe por compra; la frecuencia, las visitas registradas por cliente; el margen, la proporción disponible antes de gastos.
Todos los valores del siguiente cuadro son supuestos hipotéticos, no estadísticas oficiales. Las cantidades monetarias están expresadas en MXN.
Métricas clave con fórmula y ejemplo hipotético
Métrica | Fórmula | Ejemplo hipotético | Qué indica |
|---|---|---|---|
Ticket promedio | Ventas ÷ número de tickets | 120,000 MXN ÷ 4,000 tickets = 30 MXN por compra | Cuánto se gasta en cada compra |
Frecuencia de compra | Tickets identificados ÷ clientes identificados | 4,000 tickets identificados ÷ 800 clientes = 5 visitas mensuales por cliente | Qué tan seguido regresan los clientes registrados |
Margen bruto | (Ventas − costo de mercancía) ÷ ventas | (120,000 − 84,000) ÷ 120,000 = 30% | Cuánto queda por cada peso antes de gastos fijos |
Margen por categoría | (Ventas de la categoría − su costo) ÷ ventas de la categoría | Bebidas frías, 18%; abarrotes básicos, 25%, como supuestos ilustrativos | Qué familias sostienen la ganancia |
La explicación de qué es el ticket promedio ayuda a interpretar ese cociente sin confundirlo con gasto mensual por persona. Un cliente puede generar varios tickets, y una compra puede incluir productos para distintas personas.
La frecuencia exige una base consistente: solo deben dividirse los tickets identificados entre los clientes identificados del mismo periodo. Mezclar todas las transacciones con una parte de los compradores registrados produciría un indicador inflado.
Cómo convertir los indicadores en decisiones
Un ticket mayor puede provenir de productos que dejan poco margen o de descuentos costosos. Por eso, conviene revisar simultáneamente el importe de la compra y la contribución que deja, no celebrar el aumento de facturación de manera aislada.
El margen por categoría tampoco sustituye a la rotación. Esta puede calcularse como costo de mercancía vendida ÷ inventario promedio al costo: permite observar cuánto inventario se convirtió en venta durante el periodo.
Para evaluar una promoción, la cuenta relevante es resultado incremental = contribución adicional − costo del incentivo − otros costos de ejecución. La contribución adicional debe compararse con una base razonable de ventas sin campaña, no atribuir toda compra promocional al incentivo.
Regla de decisión: una acción mejora la ganancia cuando la contribución adicional supera lo que costó conseguirla.
Estrategias para subir la ganancia y tu siguiente paso
La prioridad es corregir pérdidas y proteger la contribución antes de financiar más ventas con descuentos. Aumentar visitas resulta útil cuando las compras adicionales dejan recursos suficientes para cubrir el incentivo y la operación.
La relevancia del giro también obliga a observar la oferta local: entre los micronegocios de hasta 10 personas, 19.4% correspondía al comercio al por menor de abarrotes y alimentos, según los resultados nacionales de los Censos Económicos 2019 del INEGI. La cifra contextualiza su presencia nacional, pero no mide por sí sola la competencia de una colonia.
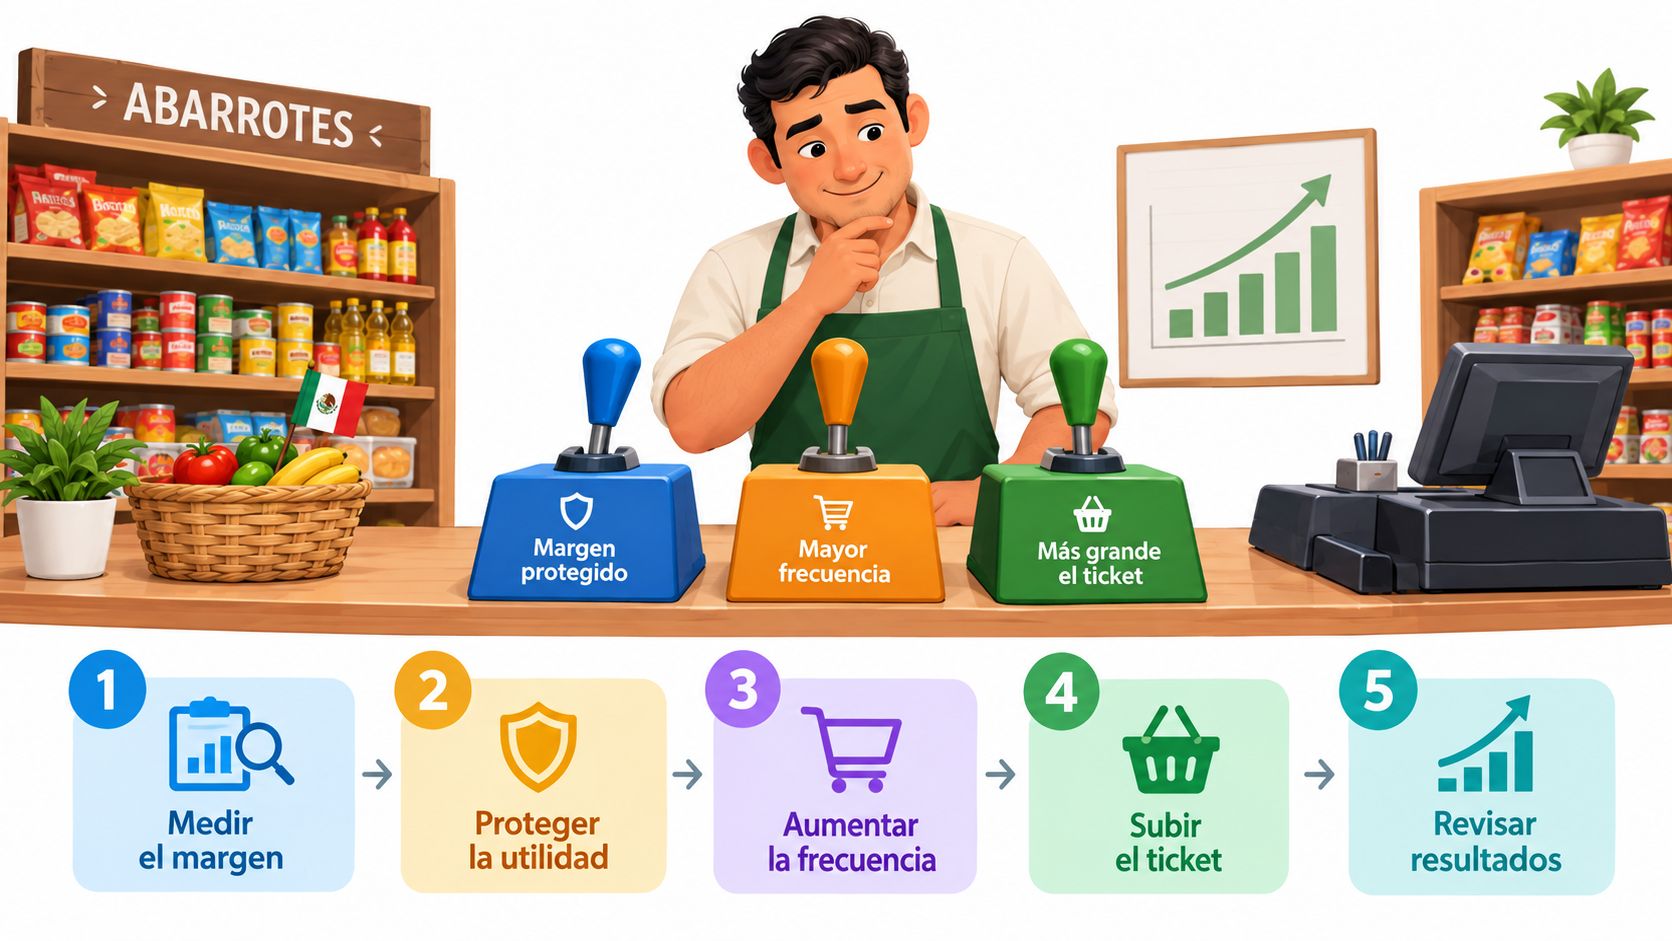
Acciones ordenadas para cuidar el resultado
Revisar la contribución por categoría. El espacio de anaquel puede reasignarse hacia familias que combinen margen, demanda y rotación. Retirar un producto solo por su margen porcentual sería precipitado si acompaña compras rentables de otros artículos.
Reducir la merma. Un conteo mensual, acompañado de revisión de caducidades y registro inmediato de bajas, permite identificar productos que se compran por encima de su salida. La mercancía con vencimiento más cercano debe quedar accesible para venderse primero.
Identificar clientes recurrentes e inactivos. Conviene separar a quienes compran habitualmente de quienes llevan más de un mes sin regresar. El contacto debe considerar su historial y las autorizaciones correspondientes, en lugar de enviar la misma oferta a todos.
Diseñar recompensas sostenibles. Las dinámicas de visitas o puntos necesitan un costo calculado antes de lanzarse. La condición es que la contribución de las compras adicionales supere el costo esperado de las recompensas y su administración.
Probar campañas locales medibles. Una acción por colonia u horario debe contrastarse con un periodo comparable y registrar descuentos, productos vendidos y contribución estimada. El objetivo no es adjudicar toda la venta a la campaña, sino distinguir lo que probablemente ocurrió gracias a ella.
Las ideas para atraer más clientes a una tienda de abarrotes deben filtrarse con ese criterio: cuánto cuestan, qué comportamiento buscan cambiar y qué resultado permitiría mantenerlas. Una campaña sin esa definición puede aumentar el trabajo sin mejorar la utilidad.
Un cierre mensual que permita actuar
Swirvle POS permite cobrar en la nube, controlar inventario, registrar compras a proveedores y ver ventas en vivo; también maneja recetas y modificadores y descuenta ingredientes con cada venta, funciones útiles para contrastar ventas y costos cuando la información se captura correctamente.
El siguiente paso concreto consiste en calcular la utilidad operativa de los últimos tres meses y contrastar la contribución de cada periodo con sus gastos fijos. Si la diferencia proviene de merma, conviene intervenir inventario; si proviene de una mezcla menos rentable, corresponde revisar surtido y promociones antes de buscar más tráfico.
La decisión inicial debe quedar escrita con una acción, un responsable y un criterio de evaluación. Así, el dueño podrá comprobar si mejoró el resultado económico, no solo si hubo más movimiento en caja.
Swirvle ofrece punto de venta, control de inventario y herramientas de relación con clientes para conectar las ventas registradas con decisiones de operación y recurrencia. Para evaluar cómo conocer las ventas y los márgenes reales del negocio con costos correctamente capturados, el propietario puede visitar Swirvle y revisar sus soluciones.
Blogs Relacionados

28 oct 2026
¿Cuánto gana una tienda de abarrotes al mes en México? 2026

27 oct 2026
¿Cómo atraer más clientes a mi tienda de abarrotes en 2026?

26 oct 2026
8 ideas: ¿Qué promociones hacer en el Buen Fin si tengo un negocio pequeño?

25 oct 2026
¿Qué mensajes de agradecimiento mandarles a mis clientes?

24 oct 2026
¿Qué preguntas poner en una encuesta de satisfacción para restaurante? 8 ideas

23 oct 2026
¿Es legal cobrar comisión por pagar con tarjeta en México?