¿Cómo repartir las propinas entre los empleados de un restaurante? Método legal, fórmula auditable en MXN y registro para el SAT.
Dividir en partes iguales no es lo que ordena la ley ni garantiza equidad. Ese consejo, el más repetido cuando surge la pregunta de ¿cómo repartir las propinas entre los empleados de un restaurante?, confunde una práctica interna posible con una obligación legal. En México, la conclusión va primero: la propina pertenece a las personas trabajadoras, el patrón no puede participar en ella y ningún porcentaje único resuelve el reparto por sí solo.
La diferencia importa en la operación diaria. Si quien trabajó ocho horas recibe lo mismo que quien cubrió dos, el reparto es igualitario en el monto, pero no refleja tiempo ni actividad. Si cocina y barra quedan fuera porque no cobran directo, el fondo premia solo el contacto con la mesa, aunque la experiencia del cliente dependa de todo el turno. El problema no es elegir partes iguales, horas, puntos o puesto. El problema es elegir sin criterio escrito, sin conciliación y sin separar lo que exige la norma de lo que el negocio acuerda.
El análisis útil, por tanto, no empieza con una fórmula. Empieza con tres preguntas: a quién pertenece el dinero, qué método refleja el trabajo real y qué evidencia queda después del pago. Con esas respuestas, un restaurante, una cafetería, una barbería o un salón de belleza pueden adaptar el mismo principio a funciones distintas, sin convertir la propina en ingreso del negocio ni en una deducción disfrazada. Este artículo es informativo y no sustituye asesoría legal, laboral ni fiscal.
A quién pertenecen las propinas y qué método puedes elegir
Las propinas son de las personas trabajadoras, forman parte de su salario y el patrón no puede reservárselas ni participar en ellas. La Ley Federal del Trabajo publicada por la STPS establece ese principio para hoteles, restaurantes, fondas, cafés, bares y establecimientos análogos, y no fija un porcentaje obligatorio ni ordena un método único, sea por partes iguales, por horas, por puntos o por puesto. La inspección laboral debe verificar que el total llegue al personal.
Esa es la frontera que ordena todo lo demás. La ley define el destino del fondo. El negocio, de acuerdo con su personal, define el método de distribución. Confundir ambos planos produce dos errores opuestos: creer que un porcentaje copiado de otro local es obligatorio, o creer que, como no hay método único, cualquier reparto improvisado es válido. Ninguna de las dos conclusiones se sostiene. Sin porcentaje legal, la obligación práctica es documentar el criterio, comunicarlo antes del turno y aplicarlo de forma consistente.
Métodos de reparto frente a lo que exige la ley
Método | Cómo se calcula | Cuándo encaja | Qué sí exige la ley |
|---|---|---|---|
Partes iguales | Fondo del turno entre quienes participaron | Roles y horas muy parecidos | El total llega a las personas trabajadoras; el patrón no participa |
Por horas | Fondo según horas efectivamente trabajadas | Jornadas o salidas distintas en el mismo turno | Misma regla: no hay porcentaje legal ni método único |
Por puntos | Horas por un factor de función, publicado antes del turno | Cocina, barra y piso aportan de forma distinta | El factor es acuerdo interno, no un mandato de la LFT |
Por puesto | Bolsa por área y luego reparto dentro del área | El contacto con la mesa no es el único trabajo que genera la propina | La bolsa completa sigue siendo del personal, no ingreso del negocio |
Ninguna fila incluye un porcentaje obligatorio porque la norma no lo establece. La columna legal se repite porque la exigencia es la misma con cualquier método: la totalidad corresponde al personal. Lo que cambia es la lógica interna. Partes iguales funciona cuando el turno es corto y homogéneo. Por horas corrige jornadas desiguales. Por puntos combina tiempo y función cuando cocina, barra y piso no reciben propina directo. Por puesto separa primero bolsas por área y después reparte dentro de cada equipo.
Igualitario y equitativo no son sinónimos. El primer criterio divide montos; el segundo pondera tiempo, función y participación real en el turno.
La elección debe responder a cómo se genera el servicio. En un restaurante con mesa, cocina y barra, un fondo común por puntos puede reconocer trabajos que el cliente no ve al pagar. En una cafetería pequeña, donde quien prepara bebidas también atiende barra, un reparto por horas puede bastar si las funciones se traslapan. En una barbería o un salón, el mismo razonamiento obliga a revisar primero si el establecimiento y las funciones encajan en el régimen aplicable, y después si conviene repartir por horas, por servicio o por puntos. El ejemplo no traslada automáticamente la regla de un giro a otro.
El criterio de cierre es operativo, no retórico. El método elegido queda por escrito, con puestos participantes, forma de cálculo y momento de pago. El personal lo conoce antes de que se forme el fondo, no después de contar el dinero. Y el negocio no usa ese fondo para sustituir obligaciones patronales ni para cubrir gastos. Cuando esas tres condiciones se cumplen, el método es defendible. Cuando falta una, la discusión regresa en cada cierre.
Cómo armar el fondo y pagarlo en siete pasos
El cierre del turno convierte las propinas en un fondo que el equipo puede revisar y cobrar. La Ley Federal del Trabajo difundida por PROFEDET establece que las propinas son parte del salario del personal de restaurantes y que el patrón no puede reservarse ni participar en ellas. El método acordado organiza el cálculo y la entrega; el dinero corresponde íntegramente a quienes trabajan.

Separar por día, turno y forma de pago. Registra por separado el efectivo, la tarjeta y la terminal al cierre. Así se identifica qué propinas pertenecen a cada equipo y se evita mezclar fondos de distintos turnos.
Conciliar contra tickets, terminales y efectivo. Compara el total registrado con los comprobantes del turno. Si hay una diferencia, aclárala antes de calcular los pagos.
Excluir solo cancelaciones o devoluciones documentadas. Conserva el ticket, folio o evidencia que respalde cada ajuste. Sin registro, el equipo no puede distinguir una corrección de una reducción arbitraria.
Definir por escrito qué puestos participan. En un restaurante pueden incluirse meseros, cocina, barra y apoyo. En una cafetería, la lista puede considerar a quienes atienden la barra y preparan bebidas. En una barbería o un salón, depende de las funciones reales y del régimen aplicable al establecimiento.
Asignar puntos por hora y función. Publica los factores antes del turno, para que cada persona pueda revisar sus horas y su rol antes de que se conozca el monto del fondo.
Dividir con una fórmula auditable. Calcula el pago individual así: fondo neto de propinas × puntos del empleado ÷ puntos totales del turno. Con los mismos datos, cualquier integrante del equipo debe poder obtener el mismo resultado.
Entregar comprobante individual y cerrar con doble firma. Incluye ventas, propina recibida, horas, puntos y monto pagado. Dos responsables firman el cierre y las diferencias se investigan antes de entregar el dinero.
El registro del fondo también forma parte de la administración de restaurantes: depende de un cierre que permita relacionar ventas, caja y turnos. Si la cifra inicial no está conciliada, la fórmula puede ser correcta y el pago seguir siendo discutible.
Referencias de reparto de una propina del 10% por tipo de negocio
Los porcentajes de la tabla aparecen en una propuesta publicada en la Gaceta Parlamentaria de la Cámara de Diputados. Son referencias de esquemas descritos allí, no obligaciones legales ni una medida universal de equidad.
Tipo de negocio | Mesero | Reparto al equipo | Desglose del equipo |
|---|---|---|---|
Casual dining de cadena | 5% | 5% | Cocina 2%, barra 1.5%, piso 1.5% |
Taquería de cadena | 5% | 5% | Parrilla, trompos, bebidas y piso, sin desglose |
Cafetería | 4.3% | 5.7% | Cocina 2.5%, bebidas 2%, piso 1.2% |
Fine dining (propina total de 12% a 15%) | 2% a 5% adicional | 10% | Cocina 4%, barra 4%, piso 2% |
La tabla muestra distintas formas de distribuir el fondo entre funciones; no establece porcentajes que deban aplicarse en otro negocio. El equipo puede acordar un método que considere horas y tareas, con las reglas conocidas antes del turno. El fondo se integra con las propinas recibidas y se entrega al personal; no cubre faltantes, comisiones, uniformes ni gastos operativos.
Un turno hipotético calculado en pesos mexicanos
Todas las cifras de esta sección son hipotéticas, están en pesos mexicanos y no son promedios del sector ni porcentajes legales. Sirven para probar la aritmética del método. Si el lector sustituye el fondo y los puntos por los de su turno, el cálculo debe cerrar igual: la suma de los pagos individuales tiene que igualar el fondo neto, sin dejar remanente en caja.
El control legal detrás del ejemplo es simple. El texto de la Ley Federal del Trabajo alojado por la STPS ordena a los inspectores verificar que las propinas correspondan en su totalidad a los trabajadores. Por eso, el medio de cobro no cambia el destino del dinero. Que la propina entre por tarjeta, terminal o caja común solo cambia el registro, no la obligación de entregarla íntegramente.

Suponga un restaurante que cierra un turno con un fondo neto hipotético de 3,000 MXN, ya conciliado después de restar una devolución documentada. Participan tres personas con puntos publicados antes del turno. El registro incluye fecha, turno, total recibido, participantes, fórmula y monto entregado a cada quien.
Reparto hipotético de un turno de restaurante en MXN
Persona | Función | Puntos |
|---|---|---|
Ana | Atención de mesa | 8 |
Luis | Cocina | 6 |
Rosa | Barra | 6 |
Total del turno | Fondo neto ya conciliado | 20 |
La fórmula se aplica igual a las tres personas. Ana recibe 3,000 × 8 ÷ 20 = 1,200 MXN hipotéticos. Luis recibe 3,000 × 6 ÷ 20 = 900 MXN hipotéticos. Rosa recibe también 900 MXN hipotéticos. La suma es 1,200 + 900 + 900 = 3,000 MXN, exactamente el fondo. Nada queda retenido por el negocio y ningún peso aparece sin explicación.
El contraste con partes iguales aclara el debate. Con ese método, cada persona habría recibido 1,000 MXN hipotéticos, aunque Ana acumuló más puntos en el acuerdo previo. La diferencia no prueba que puntos sea siempre mejor. Prueba que cada método premia una cosa distinta: partes iguales premia la presencia, puntos premia la combinación acordada de tiempo y función. Elegir sin explicitar esa diferencia es lo que genera el conflicto.
La misma lógica escala a negocios chicos. En una cafetería con un fondo hipotético de 1,000 MXN y dos personas con 5 puntos cada una, el pago es 500 MXN y 500 MXN hipotéticos. En una barbería, un fondo hipotético de 600 MXN repartido por horas entre quien trabajó 6 horas y quien trabajó 4 horas da 360 MXN y 240 MXN hipotéticos, porque 600 × 6 ÷ 10 = 360 y 600 × 4 ÷ 10 = 240. En un salón de belleza, el cálculo puede hacerse por puntos por puesto, con la misma exigencia de cerrar en el total.
Verificación mínima: si la suma de pagos no iguala el fondo neto conciliado, el reparto todavía no está listo para pagarse.
El ejemplo deja una conclusión que no depende de los nombres. Un método es auditable cuando otra persona puede reconstruirlo con tres datos: fondo, puntos u horas, y total del denominador. Si falta uno de esos datos, el comprobante individual se vuelve una afirmación, no una evidencia. Y ningún ejemplo numérico sustituye la revisión del régimen aplicable a cada establecimiento.
Cómo entra la propina al ISR de cada persona
Repartir el fondo y retener ISR son dos operaciones distintas. La primera define cuánto le corresponde a cada persona según partes iguales, horas, puntos o puesto. La segunda depende del tratamiento fiscal de ese ingreso ya individualizado. Mezclar ambas produce un error frecuente: discutir el impuesto antes de tener el desglose por persona, cuando sin desglose no hay monto identificable que revisar.
El criterio 35/ISR/N del SAT sostiene que las propinas constituyen un ingreso para el trabajador y que el empleador debe considerarlas para efectuar el cálculo y la retención del ISR que corresponda, conforme al artículo 96 de la Ley del Impuesto sobre la Renta. La consecuencia práctica no es inventar una tasa en el cierre de caja. Es conservar la información que permite identificar qué ingreso recibió cada persona, en qué fecha y en qué turno.
Primero el monto individual, después la revisión fiscal
Considere un ejemplo hipotético de barbería. El equipo reúne propinas, las reparte por horas y a una persona le corresponden 450 MXN hipotéticos en un día. Ese monto es el ingreso individual que debe quedar registrado para revisar, en su caso, la retención procedente. El ejemplo no calcula el impuesto, no cita una tarifa y no anticipa el resultado fiscal, porque ese cálculo depende de las reglas aplicables a cada trabajador y requiere documentación vigente.
La secuencia correcta protege al negocio y al personal. Primero se concilia el fondo del turno. Después se aplica el método acordado y se obtiene el monto por persona. Solo entonces ese monto puede tratarse como ingreso identificable para efectos fiscales. Invertir el orden, por ejemplo retener una cantidad global sin asignarla a nadie, rompe la trazabilidad y convierte una obligación fiscal en una bolsa opaca administrada por el negocio.
Desglose por persona: nombre, fecha, turno, horas o puntos y monto asignado.
Evidencia del fondo: total en efectivo y en tarjeta, con conciliación contra tickets y terminal.
Comprobante de entrega: monto pagado y firma o acuse de la persona que lo recibe.
Consistencia entre registros: el mismo desglose sirve para la revisión laboral y para identificar el ingreso fiscal.
El cobro con tarjeta no altera esa secuencia. Deja más rastro en la terminal, pero el rastro solo prueba que entró dinero al cobro. No prueba a quién se le asignó ni cuánto recibió. Por eso, el documento decisivo no es el voucher aislado, sino el desglose que conecta el total cobrado con la persona, el turno y el método aplicado.
Tampoco conviene resolver el ISR con una regla verbal del encargado. La retención, cuando corresponda, no es un descuento interno que el negocio pueda fijar a criterio, ni un gasto que salga del fondo para fines distintos. Es un tratamiento fiscal sobre un ingreso ya determinado. Si el monto individual está mal calculado, la revisión posterior hereda el error.
La conclusión analítica es estrecha y útil. El método de reparto produce el dato de entrada para la revisión fiscal. No la sustituye. Por eso, cualquier restaurante, cafetería, barbería o salón que reparta propinas necesita el mismo expediente mínimo por turno, aunque cambie la fórmula. Esta información es general, no es asesoría fiscal, laboral ni legal, y la implementación debe contrastarse con la documentación oficial vigente y con un especialista.
Errores que convierten un reparto informal en un problema
El error central es que la gerencia diseñe el fondo como si pudiera disponer del dinero. La Ley Federal del Trabajo en el portal de PROFEDET prohíbe al patrón reservarse, disponer o participar en las propinas, y plantea que la distribución considere el tiempo y la actividad de quienes las generan. Desde ahí, cualquier descuento presentado como ajuste interno queda bajo sospecha.
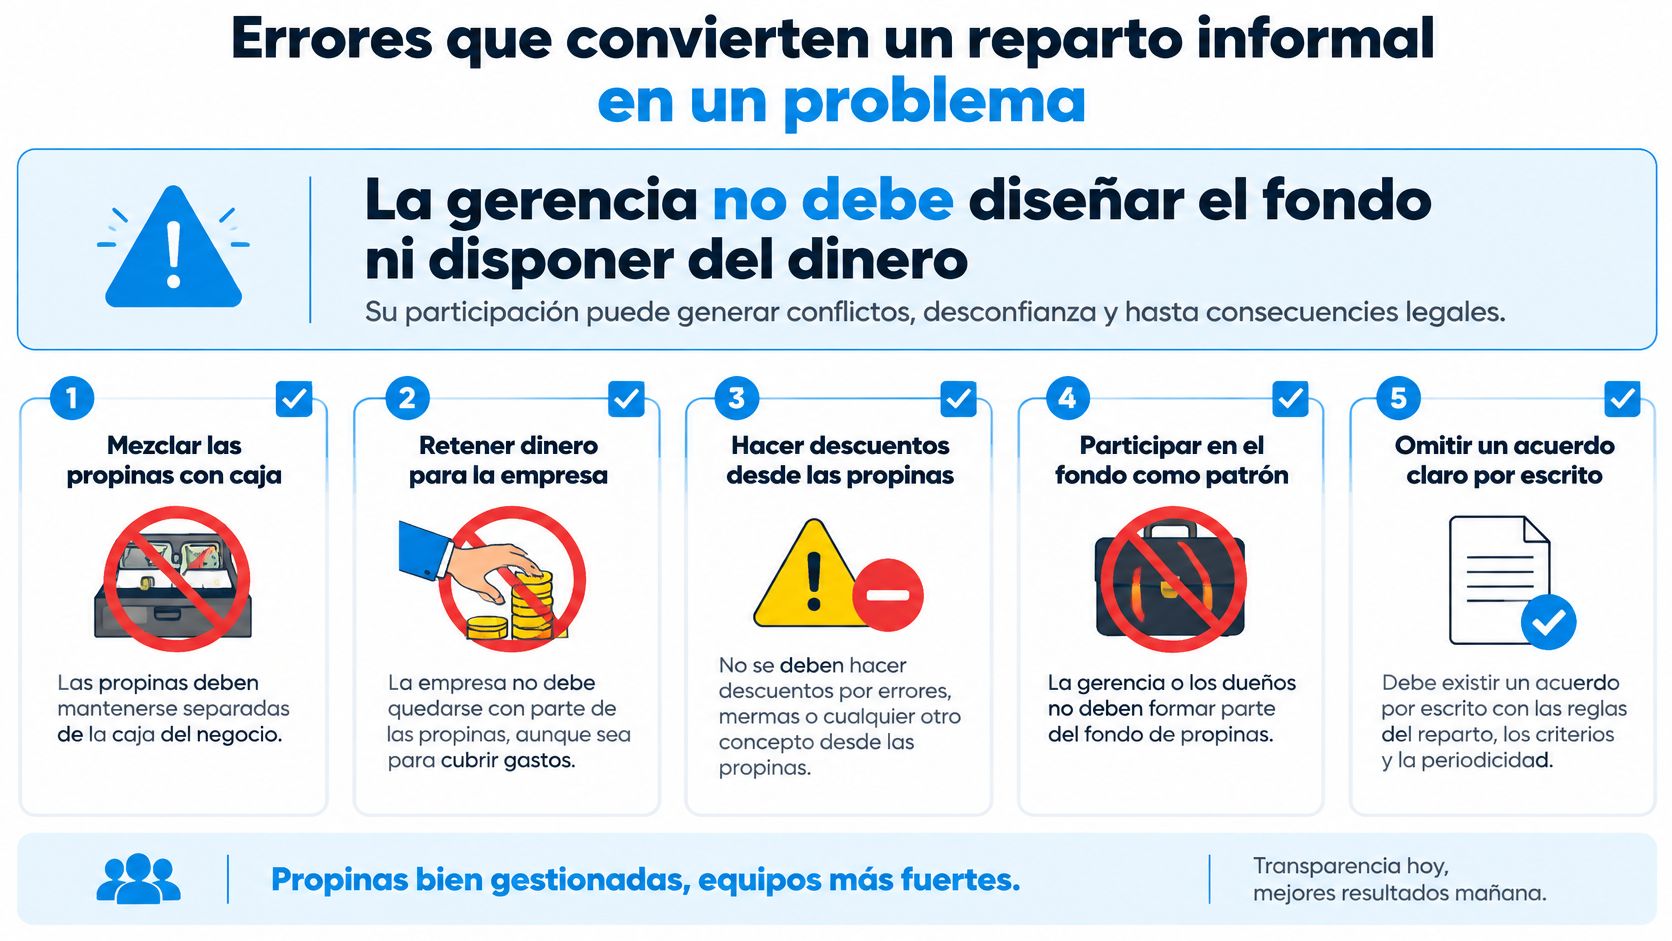
Descontar faltantes, roturas, uniformes o comisiones del fondo. El fondo deja de llegar íntegro al personal.
Castigar una queja bajando la propina de forma automática. La sanción sustituye al criterio acordado.
Dejar la regla solo de palabra. Cada cierre se renegocia con memoria distinta.
Tratar igual a quien trabajó el doble cuando el acuerdo era por horas o puntos. Lo igualitario desplaza a lo equitativo.
Cambiar el factor de puntos a mitad de mes sin avisar. El cálculo pierde previsibilidad y confianza.
La detección no requiere vigilar personas. Requiere revisar una vez al mes diferencias de caja, quejas y cierres discutidos, con apoyo de un procedimiento ordenado de corte de caja paso a paso en un negocio pequeño. Esa información puede justificar un ajuste futuro de la regla, publicado por escrito. Nunca justifica un descuento individual retroactivo. Si aparece una diferencia, el equipo valida el cierre antes del pago y la corrección queda documentada. Este texto es informativo y no sustituye asesoría laboral.
Deja la política por escrito y registra la propina en el cobro
La decisión no es qué porcentaje copiar, sino qué política puede verificar el equipo cada día. Un negocio que todavía reparte de memoria puede ordenarse en una semana con tres acciones concretas. No necesita prometer montos ni copiar el esquema de una cadena. Necesita cerrar las tres fuentes de discusión: método, cálculo y evidencia.
La primera acción es elegir uno de los cuatro métodos comparados y escribirlo con el personal. El documento puede ser breve, pero debe decir qué puestos entran, qué forma de cálculo se usa, cuándo se paga y quién firma el cierre. En un restaurante, eso separa mesa, cocina, barra y apoyo. En una cafetería, separa barra y preparación. En una barbería o un salón, obliga a nombrar funciones reales en vez de importar puestos de restaurante.
La segunda acción es correr un turno de prueba. El equipo concilia efectivo y tarjeta, aplica la fórmula con cifras reales de ese día y entrega el comprobante individual como si fuera el pago definitivo. Si alguien no puede reconstruir su monto con el fondo, sus horas o puntos y el total del turno, la política todavía no está clara. La prueba detecta ambigüedades antes de que se conviertan en reclamo salarial.
La tercera acción es guardar el desglose por persona, fecha y turno. Ese mismo archivo atiende dos revisiones distintas: que el fondo haya llegado íntegro al personal y que el ingreso individual pueda identificarse para su tratamiento fiscal. Guardar solo el total del día no cumple ninguna de las dos, porque un total sin nombres no prueba reparto.
La política está lista cuando el equipo puede repetir el cálculo sin pedir explicación y el resultado suma exactamente el fondo conciliado.
En ese punto, el registro en el cobro deja de ser un detalle administrativo. Un sistema punto de venta para restaurantes ayuda cuando permite dejar rastro de la propina en el momento en que entra, no cuando alguien la recuerda al final del día. Swirvle permite al personal registrar la propina en el mismo cobro, dividir la cuenta de un grupo y cuadrar las propinas en el corte de caja. También ofrece tickets impresos, propinas, cuentas divididas y un PIN por mesero, lo que facilita saber qué cobro hizo cada persona.
El uso correcto de esa herramienta es limitado y preciso. Registra lo cobrado para alimentar el fondo del personal. No calcula por sí sola la obligación laboral, no decide el método equitativo y no convierte la propina en ingreso del negocio. Además, con POS + CRM se cobra, se controla el inventario y la lealtad queda dentro del mismo cobro, de modo que el ticket que documenta la venta también ordena la relación posterior con el cliente.
La frase que debe quedar en la política interna es una sola: el patrón no participa del fondo y el total conciliado se entrega al personal según el criterio escrito. Todo lo demás es diseño operativo. Si el negocio separa esa obligación de sus preferencias de método, el reparto deja de depender del encargado en turno y se vuelve una regla repetible el martes tranquilo y el sábado lleno. Este artículo es informativo y no es asesoría legal, laboral ni fiscal.
Ponga a prueba la política en el siguiente turno registrando cada propina desde el cobro, dividiendo cuentas sin perder el rastro y cuadrando el fondo en el corte con PIN por mesero. Visite Swirvle para conocer cómo su punto de venta con CRM une cobro, inventario y lealtad en restaurantes, cafeterías, barberías y salones, sin convertir el registro en una retención del negocio.
Blogs Relacionados

31 oct 2026
¿Cómo repartir las propinas entre los empleados de un restaurante?

30 oct 2026
¿Cómo atraer más clientes a mi cafetería? Guía 2026

29 oct 2026
¿Qué promociones navideñas funcionan en un restaurante? 2026

28 oct 2026
¿Cuánto gana una tienda de abarrotes al mes en México? 2026

27 oct 2026
¿Cómo atraer más clientes a mi tienda de abarrotes en 2026?

26 oct 2026
8 ideas: ¿Qué promociones hacer en el Buen Fin si tengo un negocio pequeño?