¿Qué es la factura global al público en general y cuándo se hace? Conoce plazos del CFDI 4.0, requisitos oficiales y ejemplos para cafeterías y comercios.
La factura global al público en general es un CFDI 4.0 que concentra ventas en las que el cliente no pidió factura nominativa y debe emitirse a más tardar 24 horas después del cierre del periodo elegido, diario, semanal o mensual, según la guía vigente del SAT.
Al cerrar una cafetería, el encargado puede tener tickets cobrados, pagos con tarjeta y solicitudes de factura pendientes de identificar. El problema no consiste únicamente en sumar ventas: necesita distinguir cuáles corresponden al comprobante global y comprobar que cada importe tenga respaldo antes de emitirlo.
Definición de factura global al público en general
Una cafetería termina la jornada con ventas de bebidas y alimentos cuyos compradores no solicitaron factura con sus datos fiscales. Esas operaciones no desaparecen del registro fiscal: el negocio las concentra en una factura global al público en general, conservando el detalle que permite reconocerlas.
La pregunta ¿qué es la factura global al público en general y cuándo se hace? tiene una respuesta operativa: es el comprobante que documenta esas ventas al terminar el periodo seleccionado, dentro del plazo señalado al inicio. No equivale al corte de caja ni sustituye el registro de cada ticket.
Qué documenta y quién la emite
El mecanismo corresponde al contribuyente que realiza las operaciones con público en general, como una persona física o moral que administra una cafetería, un restaurante o una tienda. La referencia es la actividad realizada y la documentación de sus ventas, no solamente el nombre comercial del establecimiento.
En el esquema del CFDI 4.0, el comprobante identifica las operaciones con público en general y el periodo al que corresponden. Esta versión comenzó a utilizarse el 1 de enero de 2022 y se convirtió en la única válida desde el 1 de abril de 2023, conforme a la documentación del Anexo 20 del SAT.

Cómo reconocer las operaciones que corresponden
Para preparar el conjunto de ventas, el responsable del establecimiento necesita distinguir:
Ventas sin factura nominativa. Son las operaciones que alimentarán la preparación del comprobante global.
Ventas identificadas para facturación individual. Deben mantenerse diferenciadas durante la revisión.
Movimientos pendientes de aclaración. Una diferencia de caja necesita investigación, no una suma improvisada.
Criterio operativo: agrupar ventas no significa perder el detalle de las operaciones que las originaron.
En una tienda, el encargado debería poder pasar del importe preparado para facturación a los productos vendidos y sus folios. Si únicamente conserva una cifra escrita al terminar el turno, carece de una base suficiente para explicar cómo se integró el total.
Requisitos técnicos del CFDI 4.0 para público en general
El total cobrado no basta para preparar el archivo fiscal. El sistema necesita conservar información de las operaciones y de sus impuestos, además de los datos que identifican el periodo facturado.
La regla del SAT sobre comprobantes de operaciones con el público en general establece la integración de importes y folios o números de operación de los comprobantes simplificados, el uso del RFC genérico correspondiente y la separación expresa del IVA y del IEPS trasladados. El XML también debe incorporar la información global del periodo.
Campos que deben revisarse antes de emitir
Elemento | Revisión operativa |
|---|---|
RFC genérico | Corresponde a operaciones con público en general. |
Periodicidad | Coincide con la frecuencia elegida para el comprobante. |
Mes o meses y año | Identifican las operaciones efectivamente integradas. |
Importes y folios | Permiten relacionar el comprobante con las ventas de origen. |
IVA e IEPS | Se presentan separados cuando corresponden. |
El nodo de información global es la parte del XML donde se registra la periodicidad, el mes o meses y el año. No conviene tratar esos campos como simples etiquetas de captura: deben coincidir con el conjunto de operaciones seleccionado.
Por qué debe revisarse la configuración del punto de venta
En un restaurante, sumar todo lo cobrado sin distinguir el tratamiento fiscal de los productos no proporciona el desglose necesario. El punto de venta debe permitir acumular ventas por tasa o impuesto; el contador necesita revisar esa configuración antes de confiar en el reporte.
Como apoyo para organizar la revisión documental, puede consultarse la explicación sobre requisitos fiscales de una factura. La validación fiscal mexicana debe mantenerse anclada en los documentos oficiales citados, no en una lista genérica de campos.
Periodicidad y plazos de emisión vigentes
Elegir una periodicidad no cambia el plazo posterior al cierre. La guía de llenado del CFDI global del SAT contempla emisión diaria, semanal o mensual y un máximo de 24 horas siguientes al cierre de las operaciones; también contempla la opción bimestral para contribuyentes del Régimen de Incorporación Fiscal, RIF, en la herramienta correspondiente.
Opciones de periodicidad para factura global
Periodicidad | Aplica para | Plazo máximo de emisión |
|---|---|---|
Diaria | Operaciones con público en general agrupadas por día | Dentro del plazo posterior al cierre indicado por la guía citada |
Semanal | Operaciones con público en general agrupadas por semana | El mismo plazo, contado desde el cierre semanal |
Mensual | Operaciones con público en general agrupadas por mes | El mismo plazo, contado desde el cierre mensual |
Bimestral | Contribuyentes del RIF en la opción contemplada por el SAT | El plazo aplicable al cierre del periodo, conforme a la guía citada |
Por ejemplo, si una cafetería elige facturación diaria y cierra las operaciones del lunes a las 22:00, el límite será el martes a las 22:00, al aplicar el plazo de la guía citada. Ese horario ilustra el cómputo desde el cierre de las operaciones integradas, no una autorización para posponer la conciliación.
La diferencia frente a documentación antigua es importante: la guía histórica del CFDI 3.3 manejaba 72 horas, mientras que la guía del CFDI 4.0 citada establece 24 horas. Un procedimiento interno basado en el plazo anterior necesita actualizarse.
Qué frecuencia resulta manejable
La emisión diaria permite revisar conjuntos más acotados, pero exige sostener la rutina de preparación y validación. La semanal o mensual concentra el trabajo de emisión, aunque no elimina la conveniencia de revisar la caja cada jornada.
El periodo puede ser amplio; la revisión de las ventas no necesita esperar hasta su último día.
Para una cafetería con cambios de turno, conviene valorar quién entregará la información y quién emitirá el comprobante. En una tienda administrada directamente por su propietario, la decisión puede depender de la capacidad para conservar y revisar los registros sin acumular aclaraciones.
Diferencias entre factura global y comprobante individual
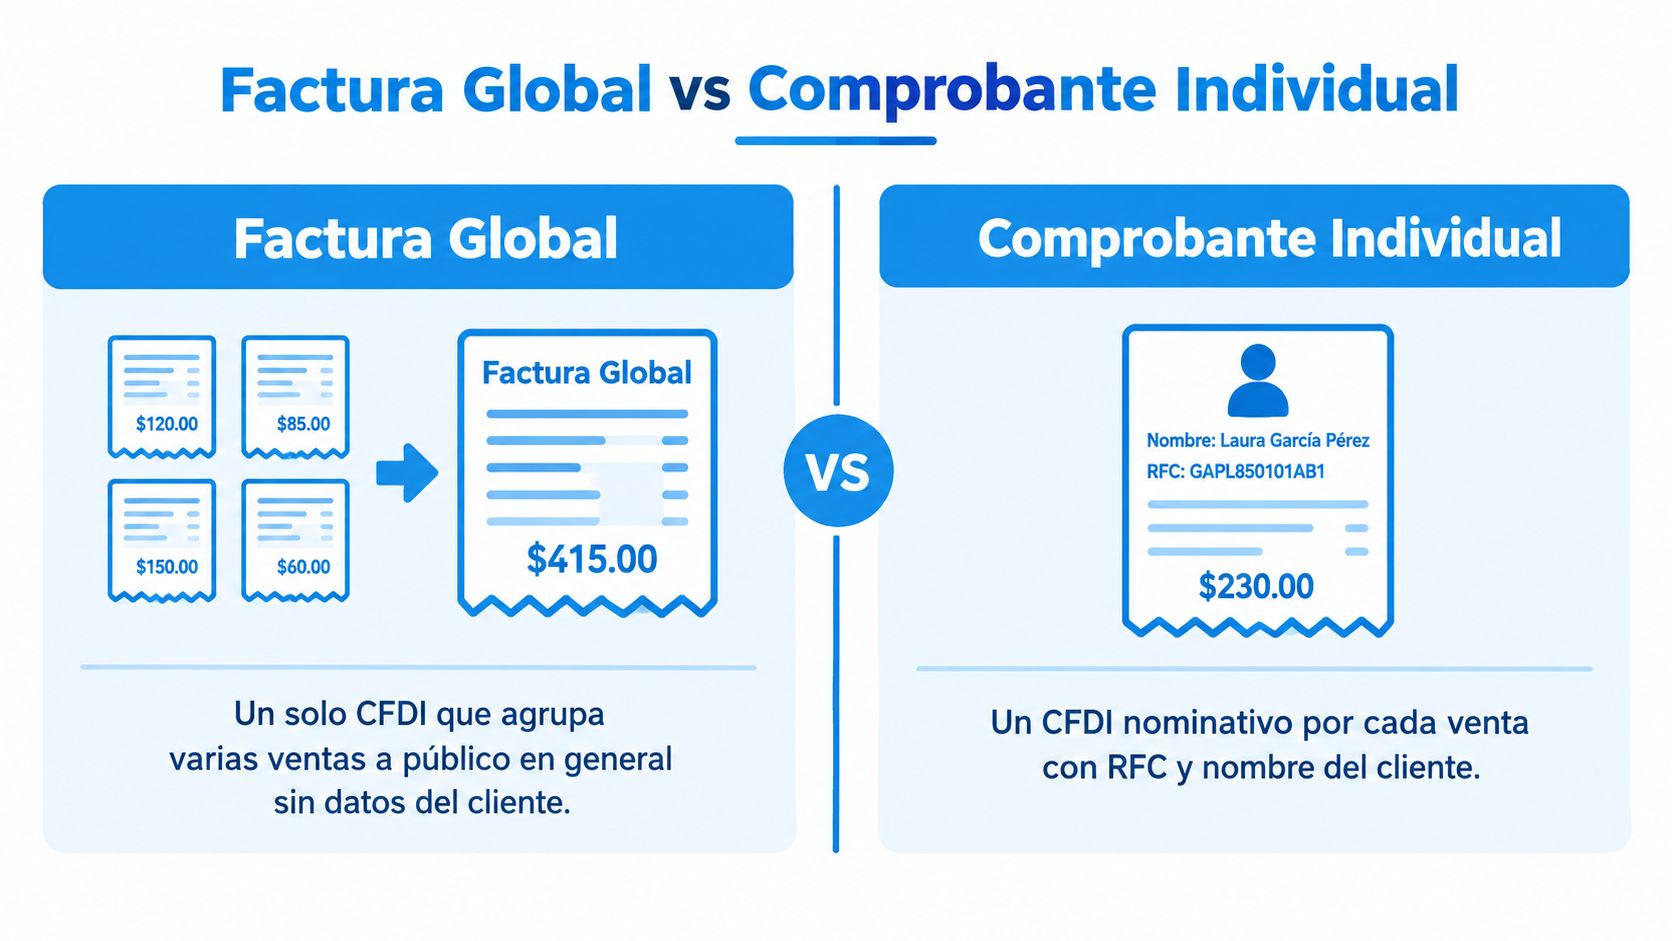
La factura global no sustituye el derecho del cliente a solicitar su CFDI individual. La diferencia está en qué operaciones documenta cada comprobante y en cómo se identifica al receptor, conforme al marco del Anexo 20 citado anteriormente.
En un restaurante pueden coexistir mesas cuyos clientes solicitan factura nominativa y consumos que se integrarán al comprobante global. El encargado necesita identificar esa diferencia desde el registro de la venta, en lugar de reconstruirla cuando el contador solicita la información.
Qué cambia en la operación del negocio
Aspecto | Factura global | Comprobante individual nominativo |
|---|---|---|
Operaciones documentadas | Ventas del periodo sin solicitud de factura nominativa | La operación que se factura al cliente identificado |
Identificación del receptor | Público en general | Datos fiscales del comprador |
Control interno necesario | Relación de operaciones integradas | Relación entre venta y CFDI del cliente |
En una tienda, un cliente puede solicitar su comprobante al pagar y otro retirarse sin pedirlo. El personal debe registrar el destino de cada operación para que el responsable contable no trabaje con una lista indiferenciada de cobros.
Cómo prevenir duplicaciones
El control interno puede usar un estado de facturación asociado al folio de venta. Lo importante es que el encargado pueda distinguir una operación pendiente de una ya documentada, sin depender de mensajes aislados o de la memoria del personal.
Solicitud identificada. Debe relacionarse con la venta correspondiente.
Comprobante emitido. Conviene dejar constancia en el registro operativo.
Solicitud posterior. Si la venta ya se integró en una global, el contador debe revisar el procedimiento aplicable antes de emitir otro comprobante.
Negar la factura porque el negocio utiliza comprobantes globales no resuelve la solicitud. Emitirla sin revisar el antecedente tampoco constituye un control adecuado.
Conciliación operativa entre ventas y CFDI global
La conciliación debe explicar el importe que se va a facturar. Comparar únicamente el total del punto de venta con el dinero del cajón deja fuera cobros con otros medios, movimientos cancelados y operaciones que requieren revisión.
La exigencia de integrar importes y folios, descrita en la regla del SAT ya citada, proporciona la base documental. A partir de ella, el negocio puede establecer una rutina interna de revisión, sin confundir esa recomendación administrativa con una obligación fiscal adicional.

Una revisión diaria que deja evidencia
Comprobar los folios. El encargado identifica ventas del periodo y revisa saltos o registros que no reconoce.
Separar movimientos. Cancelaciones y devoluciones se revisan con su respaldo, en lugar de ajustar el total sin explicación.
Contrastar los cobros. Se comparan efectivo y medios electrónicos con los registros disponibles.
Revisar el destino fiscal. Se distinguen operaciones para la global y ventas con comprobante nominativo.
Entregar el detalle. El responsable de emisión recibe información revisada, no solamente un total.
Una guía de registro de ventas puede ayudar a estructurar esa disciplina. El punto central es conservar información que permita investigar diferencias por operación, turno o sucursal.
Qué hacer cuando la caja no coincide
En una cafetería, una diferencia puede requerir revisar un cobro registrado con un medio de pago equivocado o una cancelación que quedó sin documentar. Son ejemplos de comprobaciones, no motivos para alterar directamente el importe que alimentará la factura.
Control de cierre: una diferencia necesita explicación y respaldo antes de convertirse en un ajuste.
Para una pyme con sucursales, conviene mantener identificada la procedencia de los registros durante la revisión. Esa separación facilita que cada encargado aclare sus movimientos y que el contador pueda seguir el recorrido desde el ticket hasta el importe preparado para el CFDI.
Recomendaciones prácticas para pymes y cierre
Una tienda puede cerrar puntualmente y aun así entregar información incompleta al contador. Si el encargado deja notas sueltas, no identifica las solicitudes de factura y modifica ventas sin respaldo, el problema aparece antes de la emisión del comprobante.
Una operación más ordenada asigna responsabilidades claras: quién registra, quién revisa y quién prepara la información fiscal. El propietario no necesita realizar personalmente cada tarea, pero sí comprobar que exista un responsable y que las incidencias no queden pendientes por falta de comunicación.
Convertir el cierre en una rutina verificable
Definir responsables. La ausencia de una persona no debería dejar al negocio sin procedimiento de entrega.
Preparar el calendario. La emisión debe organizarse con margen respecto del límite del SAT.
Revisar configuraciones. Los cambios en productos o impuestos requieren atención antes de utilizar los reportes.
Conservar respaldos. Tickets y aclaraciones deben permanecer relacionados con las operaciones revisadas.
El procedimiento de cómo hacer un corte de caja paso a paso en un negocio pequeño sirve como apoyo para ordenar la entrega del turno. El corte es una base administrativa, no un reemplazo del análisis fiscal.
Mantener separados el cumplimiento y la herramienta
Un punto de venta resulta útil cuando el personal registra correctamente las operaciones y el contador puede revisar la información. Ningún sistema corrige por sí solo una venta omitida, un impuesto mal configurado o una diferencia que nadie investigó.
Este artículo es informativo y no sustituye la asesoría de un contador. El régimen del contribuyente, las operaciones concretas y cualquier corrección deben revisarse con asesoría profesional y con la documentación oficial aplicable.
Para un negocio que busca ordenar sus ventas diarias, Swirvle ofrece un punto de venta que ayuda a mantener organizado ese registro y facilita la preparación de la conciliación. El responsable puede visitar su sitio para conocer cómo incorporarlo al cierre de caja y a la entrega de información al contador.
Blogs Relacionados

20 oct 2026
¿Qué es la factura global al público en general y cuándo se hace? Guía SAT

19 oct 2026
¿Cómo recibir pedidos por WhatsApp en un restaurante sin que se pierdan?

18 oct 2026
¿Cómo crear un catálogo en WhatsApp Business para vender más? Guía 2026

17 oct 2026
¿Cómo configurar respuestas rápidas en WhatsApp Business?

16 oct 2026
¿Se pueden eliminar reseñas falsas de Google y cómo pedirlo?
15 oct 2026
¿Para qué sirven las etiquetas de WhatsApp Business y cómo usarlas?