Is it legal to charge a card payment fee in Mexico? What Profeco, CONDUSEF, and Banxico say, and how to comply.
Una pyme no debe trasladar al cliente la comisión que paga por aceptar tarjetas: CONDUSEF y Profeco ubican ese costo en la relación entre el comercio y su banco o adquirente, y el precio anunciado debe ser el total. Este artículo es informativo y no constituye asesoría legal ni sustituye la revisión del contrato de cada negocio.
En una cafetería, la situación puede aparecer justo al pagar: el menú muestra un precio, pero la pantalla de la terminal presenta un importe mayor porque la persona eligió tarjeta. Aceptar ese medio de pago no autoriza por sí solo a añadir un porcentaje al final. La distinción práctica es entre el costo interno de la terminal, el precio final que se comunica antes de comprar y un cargo añadido únicamente por la forma de pago.
La orientación de las autoridades y las condiciones del contrato de la TPV importan por motivos distintos. El contrato puede impedir que el establecimiento transfiera la comisión al tarjetahabiente, mientras que las reglas de protección al consumidor exigen respetar el precio informado y evitar cargos inesperados. Para una pyme, la alternativa comercial más segura es tratar la aceptación de tarjetas como un costo del negocio e integrarlo, si corresponde, en su estrategia general de precios.
Qué responde la norma al cobro por tarjeta
La norma responde por dos vías distintas: el contrato que el comercio firma con el proveedor de su terminal y las reglas de protección al consumidor que vigilan el precio informado. Ambas apuntan al mismo resultado práctico: un porcentaje adicional por pagar con tarjeta no es una facultad automática del negocio.
CONDUSEF ha señalado que los contratos de las terminales punto de venta pueden impedir que el comercio traslade la comisión al tarjetahabiente. Esa restricción nace de la relación mercantil entre el establecimiento y quien le proporciona el servicio de pago, por lo que incumplirla puede derivar en consecuencias contractuales además de un conflicto frente al cliente. La fuente de la obligación importa: no se trata solo de una recomendación, sino de una condición que el negocio aceptó al contratar la TPV.
Profeco concentra la vigilancia en el precio. Lo que se anuncia al consumidor debe corresponder al total que paga, y un cargo aplicado únicamente por la forma de pago contradice esa exigencia, aunque el establecimiento lo presente como recuperación de un gasto bancario.
La propina merece un tratamiento aparte. Es un concepto distinto del precio del producto y de la comisión de la terminal, se acepta de manera voluntaria y no puede disfrazarse como recargo por el medio de pago elegido.
La lectura operativa para una pyme es directa. Revisar el contrato de la TPV y comunicar el precio final antes de cobrar sustituye cualquier intento de añadir porcentajes en la terminal. Una cafetería, una barbería o una estética que quiera ordenar su aceptación de pagos puede partir de la guía de Foodlus sobre datáfonos. Aceptar tarjetas es una decisión comercial; la comisión que genera pertenece al costo de esa decisión, no al ticket del cliente.
Cómo se forma el costo de aceptar tarjetas
El costo de aceptar tarjetas se forma por capas, y ninguna de ellas equivale por sí sola a un cargo permitido al cliente. En cada operación con TPV intervienen la tasa de descuento que el adquirente cobra al negocio, una cuota de intercambio que fluye entre bancos y conceptos pactados en el contrato particular, como renta de terminal, mínimos mensuales, comisiones por contracargos e impuestos aplicables. Banco de México describe esa estructura y publica los límites vigentes para las cuotas de intercambio en operaciones realizadas en TPV (información de Banco de México sobre cuotas de intercambio y comisiones).
En esa misma publicación, la cuota de intercambio puede llegar hasta 1.91% para crédito y 1.15% para débito, con un tope de $13.50 por operación en débito. Esas cifras pertenecen a la relación entre instituciones financieras: miden lo que se transfieren los bancos, no una tarifa exhibible al consumidor, y tampoco revelan cuánto paga un comercio en total.
La tasa efectiva de una pyme queda definida por su contrato, así que conviene un ejercicio sencillo antes de cualquier decisión de precios. Si el comercio paga, como ejemplo ilustrativo, una tasa del 2.4%, un mínimo de $8 y un contracargo de $1, el costo efectivo debe revisarse por separado; ninguno de esos conceptos autoriza por sí solo añadir un cargo al cliente.
La propina merece tratamiento aparte. Viaja por la misma terminal, pero es un monto que el cliente destina al personal y permanece ajena al costo de aceptación; mezclarla con la comisión distorsiona el cálculo real del margen.
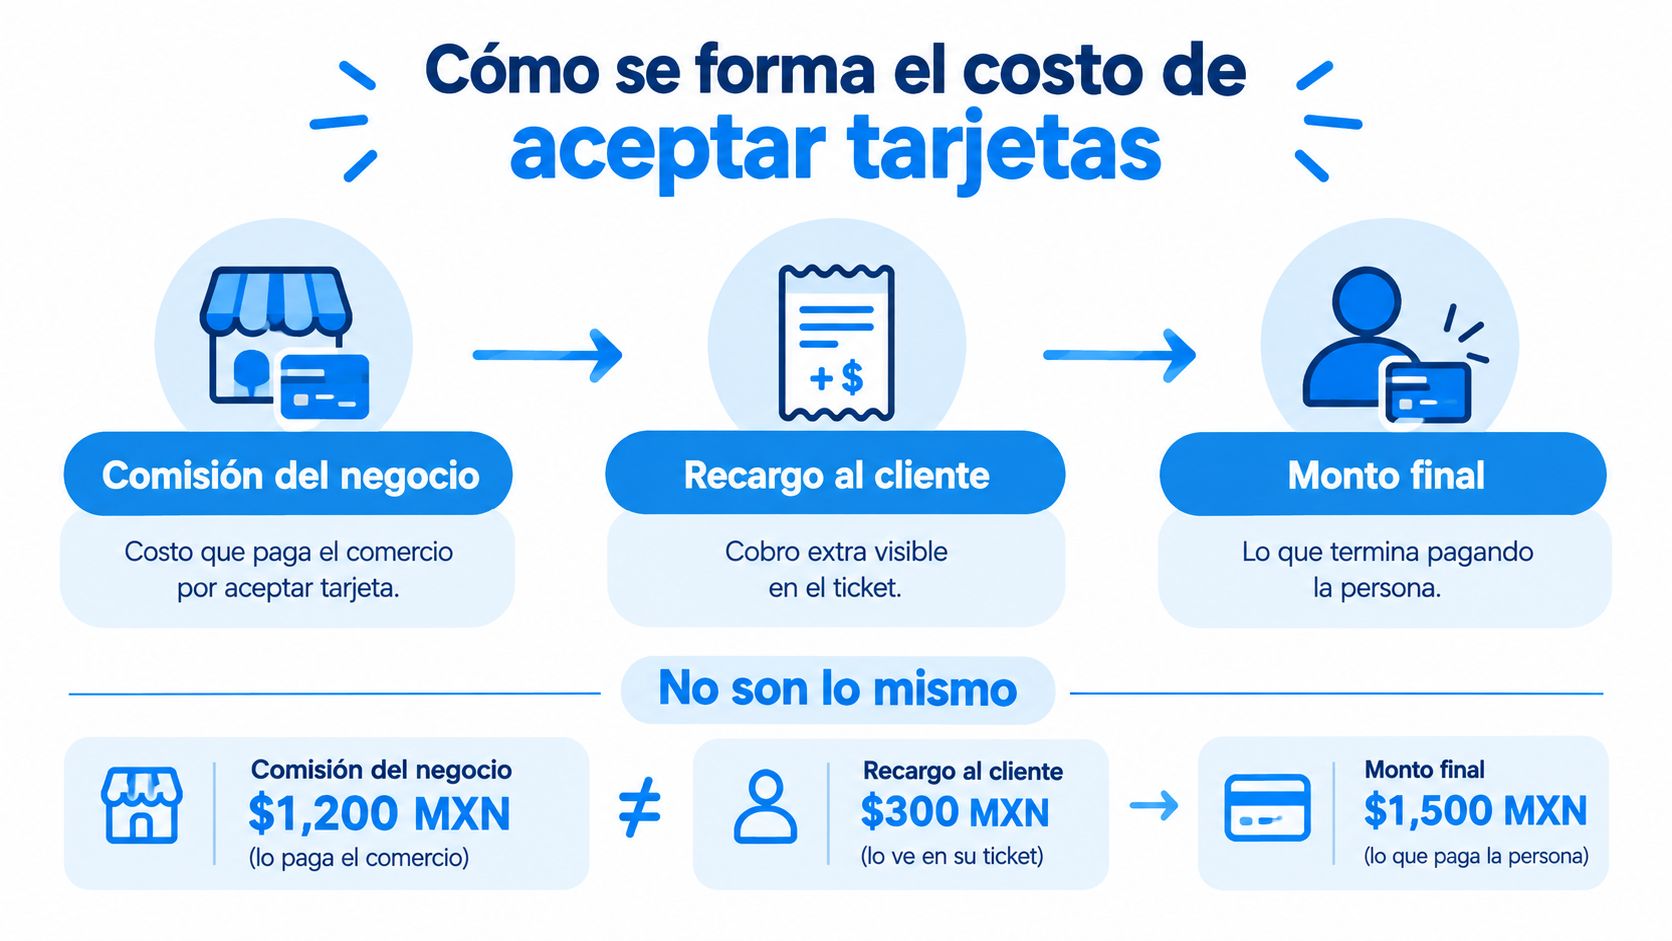
Antes de modificar precios, el negocio puede revisar su estado de cuenta y su contrato para identificar qué conceptos integran su costo efectivo, y después decidir si los absorbe o los distribuye dentro de sus precios generales. Para ordenar ese análisis junto con la operación diaria, sirve un sistema de cobro para negocio: administrar el costo y añadir un cargo al consumidor son decisiones distintas.
Qué exigen Profeco, CONDUSEF y tu contrato
Tres capas deben revisarse por separado antes de fijar cualquier política de cobro: lo que dice el contrato con el banco, el precio que se anunció al cliente y el importe que finalmente procesa la terminal. Cada capa responde a un obligante distinto, y mezclarlas es donde suelen nacer los problemas.
La primera capa es el contrato de afiliación de la TPV. CONDUSEF señala que muchos contratos entre el comercio y el banco establecen que la comisión por aceptar tarjetas no debe transferirse al tarjetahabiente, y describe el recargo como una forma de pasar al consumidor el costo que el establecimiento paga por ese servicio. La autoridad también ha documentado cargos adicionales aplicados sobre compras con tarjeta de crédito o débito. Esos registros describen prácticas detectadas, de modo que la cifra observada en otro comercio no funciona como referencia válida para el propio.
La segunda capa es el precio comunicado. Profeco relaciona el respeto al precio anunciado con los artículos 7 y 7 Bis de la Ley Federal de Protección al Consumidor: el precio exhibido debe respetarse y el monto total a pagar debe incluir comisiones, impuestos y cualquier otro cargo vinculado a la compra. Un cargo que aparece por primera vez en la terminal plantea un problema distinto al de exhibir, antes de la compra, un precio final que aplique por igual a todos los clientes.

Qué revisar antes de cobrar:
Contrato de adquirencia: confirma si prohíbe trasladar al tarjetahabiente la comisión o establecer condiciones distintas por forma de pago.
Precio comunicado: comprueba que el menú, la lista de precios, la cotización y el total que aparece en caja coincidan.
Cargo adicional: evita que un porcentaje aparezca por primera vez en la terminal o después de que el cliente aceptó el precio.
Propina y conceptos voluntarios: mantén separados el costo del servicio, la propina y el total final; solo el último debe igualar lo anunciado, y un cargo por forma de pago no puede camuflarse como propina.
Reclamo del consumidor: la persona puede cancelar la operación, reclamar ante el banco propietario de la terminal y, si no obtiene respuesta, acudir a CONDUSEF o PROFECO, según corresponda a su inconformidad.
La regla operativa cabe en una línea: informar el total antes de iniciar el cobro y aplicar el mismo precio anunciado, sin condicionar la aceptación de la tarjeta.
Ejemplos en cafetería, restaurante y estética
Una cafetería anuncia un café en $60. La clientela paga ese precio y la comisión de la terminal queda dentro del costo interno del negocio. En la práctica, la cafetería puede absorber, por ejemplo, $1.20 por operación de café y compensar parte de ese costo con mayor rotación de mesas o con la venta de complementos, en lugar de mover el importe al final de la compra.
Como se señaló antes, el precio exhibido debe respetarse y el costo de aceptar tarjetas corresponde a la operación del comercio. El mismo criterio ayuda a analizar otros giros, con una decisión de margen distinta en cada caso:
Restaurante: si el menú presenta el precio de la comida, la cuenta debe permitir que el cliente identifique el consumo y cualquier cargo independiente antes de pagar. El restaurante revisa su margen por mesa y decide si el costo de la TPV se absorbe en el ticket promedio o se distribuye en el volumen del servicio.
Barbería: si un corte se anuncia en $250, el comprobante permite al cliente verificar qué importe procesó el negocio. La barbería puede repartir el costo de la terminal entre todos los servicios de la agenda, mediante un ajuste pequeño aplicado al precio general y no al momento del cobro.
Estética o salón: si un servicio se ofrece en $500, incluir el costo de la TPV en el precio general del servicio evita que un porcentaje aparezca por primera vez en la terminal.

Propina, servicio y entrega son conceptos distintos. Una propina puede sugerirse, pero debe ser opcional y separarse del precio; el cliente debe poder rechazarla. Como se explicó antes, ningún negocio puede obligar a dejar propina ni cobrar un monto obligatorio por utilizar la terminal.
Un cargo de servicio o entrega debe comunicarse por separado y antes de cobrar, sin presentarse como una comisión bancaria. Para pedidos por mensajería, WhatsApp o para recoger, el negocio puede mostrar el total por anticipado y distinguir el precio del producto, cualquier cargo legítimo relacionado con el pedido y una propina voluntaria. Lo decisivo es que la persona conozca el importe y entienda por qué se cobra.
Sanciones reclamaciones y cambios legislativos
Una reclamación puede tener más de una vía porque no todas las inconformidades son iguales. Si el problema es que el comercio incumplió las condiciones de su TPV, el cliente puede reportar el establecimiento al banco propietario de la terminal. Si el precio anunciado no coincide con el monto cobrado o el cargo no se informó antes, la inconformidad puede dirigirse a la autoridad de protección al consumidor; CONDUSEF también orienta sobre estos casos (recomendaciones de CONDUSEF para reportar cargos por tarjeta).
Por separado, la Cámara de Diputados informó que aprobó modificaciones a la Ley Federal de Protección al Consumidor para prohibir a los proveedores cobrar comisiones, cargos adicionales o equivalentes por pagar con tarjeta de crédito, débito u otro medio físico de disposición de recursos. El boletín indicó que el dictamen se aprobó por unanimidad de 446 votos y reportó una multa de $701.15 a $2,243,671.49 ante incumplimientos (boletín de la Cámara de Diputados sobre el dictamen).
Esos montos corresponden a la información legislativa publicada por la Cámara sobre el dictamen. No deben tratarse automáticamente como la sanción vigente aplicable a un caso concreto sin verificar el texto publicado y la norma vigente en el Diario Oficial de la Federación. Para tomar decisiones, el negocio debe revisar el estado legal aplicable y las condiciones que firmó con su proveedor de TPV.
La conclusión operativa no depende de anticipar el resultado de cada reforma: no conviene anunciar ni imponer un cargo equivalente por escoger tarjeta sin confirmar la legislación vigente y el contrato. El consumidor, por su parte, puede conservar el comprobante y solicitar aclaración cuando el total cobrado difiera del precio informado.
Alternativas comerciales para no recargar al cliente
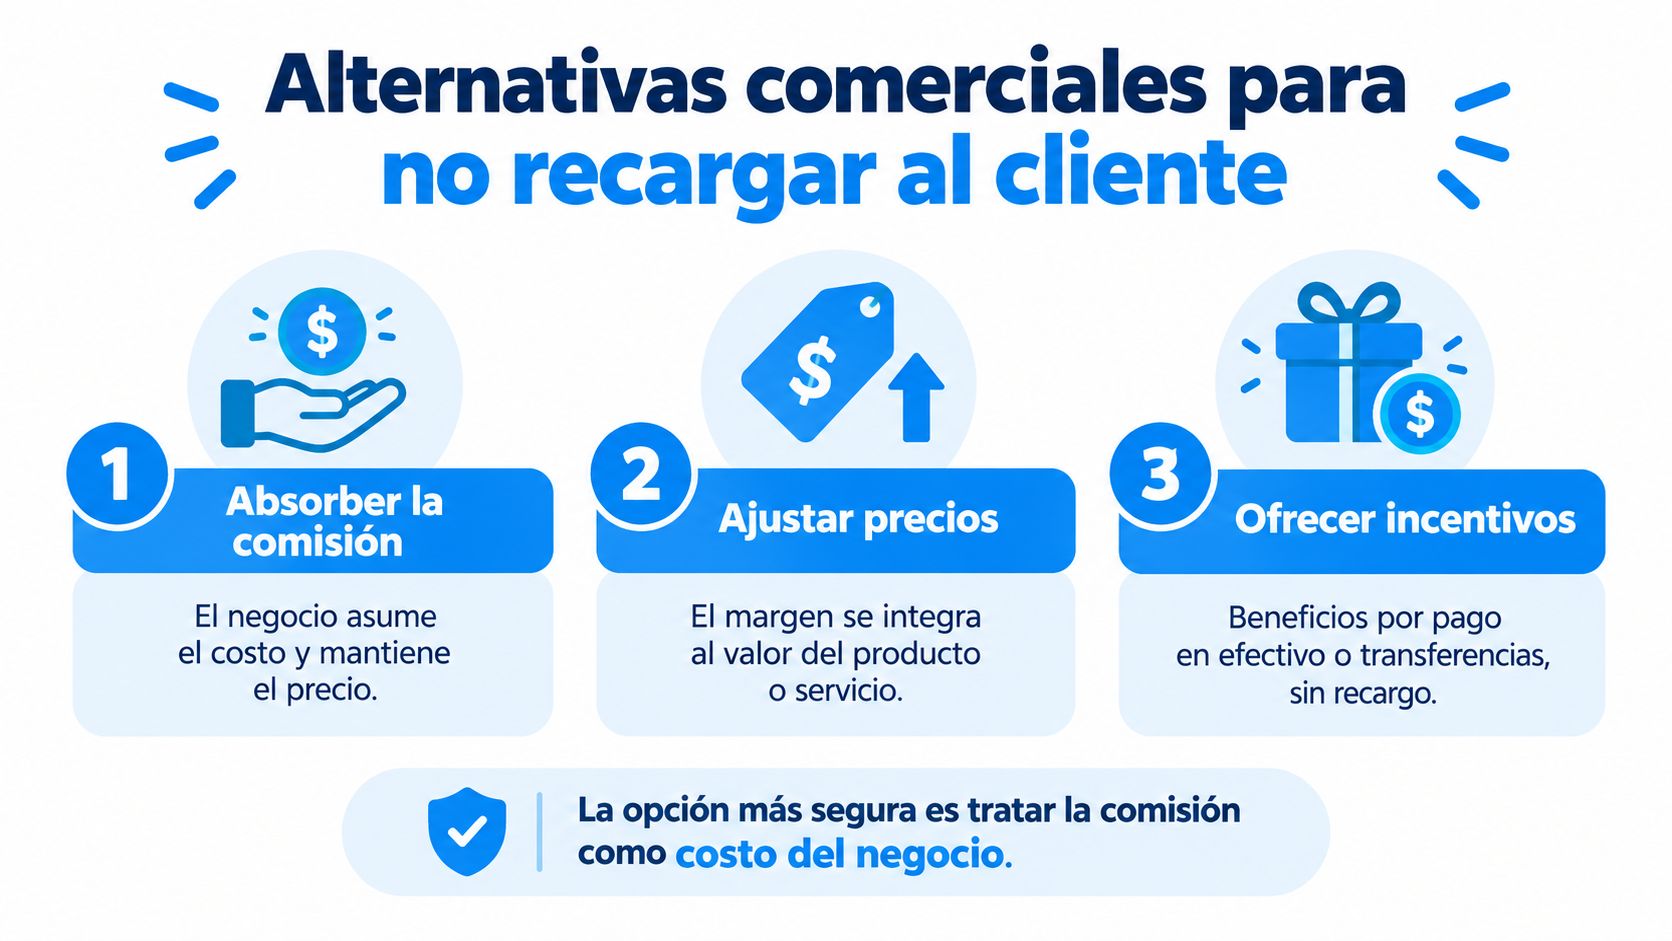
Absorber el costo de aceptación, incorporarlo al precio general o trabajar la recurrencia son decisiones distintas, pero todas evitan añadir un porcentaje inesperado al pago. Banco de México registra una expansión amplia de los cobros en TPV: entre 2015 y 2025, el volumen de operaciones creció a una tasa promedio anual de 16.9%, mientras que el monto real aumentó 11.8% al año. En marzo de 2025 había 6.7 millones de terminales, y en junio de 2024, 81 de cada 100 eran provistas por agregadores o adquirentes no bancarios (datos de Banco de México sobre operaciones e infraestructura de TPV). La presencia extendida de terminales muestra que aceptar pagos con tarjeta forma parte de una operación comercial amplia, no que el costo pueda trasladarse por separado al cliente.
Formas de cubrir el costo de la tarjeta | Qué ve el cliente | Riesgo principal | Cuándo conviene |
|---|---|---|---|
Absorber la comisión | El mismo precio anunciado y ningún recargo al pagar | Que el margen no alcance si el negocio no conoce su costo real | Cuando el establecimiento puede asumirlo y quiere mantener una experiencia simple |
Ajustar precios | Un precio final general, igual sin importar el medio de pago | Que un ajuste mal calculado reduzca ventas o deje el margen sin protección | Cuando el análisis de costos justifica una revisión pareja de precios |
Promoción por efectivo | Una oferta anunciada antes de la compra | Que la promoción se comunique como un recargo sorpresa o confunda el precio de lista | Cuando las condiciones se muestran con claridad y el precio exhibido es el total |
Incentivos de lealtad | Beneficios por frecuencia o compras, sin comisión añadida al pagar | Que el incentivo no genere recurrencia suficiente para compensar su costo | Cuando el negocio busca retener clientes y medir el efecto de las campañas |
Un descuento por efectivo no debería esconder un precio final más alto para quien paga con tarjeta. Si se ofrece una promoción, sus condiciones deben comunicarse antes de la compra y no presentarse como una multa por elegir crédito o débito. Para revisar cómo el costo y el margen se relacionan con la fijación de precios, puede consultarse esta guía sobre precio de venta.
La lealtad ofrece otra vía: en vez de recuperar el margen con un cargo por transacción, el negocio puede buscar que sus clientes regresen y aumenten la frecuencia de compra. Swirvle centraliza información de clientes de tiendas físicas, permite segmentar por hábitos y sucursal, y facilita campañas y recompensas para impulsar la recurrencia. Esa estrategia no reemplaza el análisis de costos: permite medir si los beneficios y las visitas repetidas ayudan a sostener la rentabilidad sin condicionar el medio de pago.
Cómo aplicar el cumplimiento en el punto de venta
El cumplimiento se concreta en una rutina que personal de caja y responsables del negocio puedan seguir sin improvisar. Antes de procesar pagos, conviene confirmar por escrito con el adquirente qué condiciones aplican y asegurarse de que la terminal no añada automáticamente un cargo por forma de pago.
Rutina para menú, caja y terminal:
Verificar el contrato: guardar la respuesta del adquirente y revisar las cláusulas que se refieren a comisiones y cargos al tarjetahabiente.
Unificar los precios: comprobar que el menú, la pizarra, la cotización, el sistema de venta y el total cobrado comuniquen el mismo precio final.
Preparar al equipo: indicar al personal que no añada un porcentaje por tarjeta ni presente como obligatoria una propina sugerida.
Revisar el cobro: verificar el monto antes de procesar la operación, entregar o conservar el comprobante y atender cualquier discrepancia con claridad.
Separar conceptos: mostrar por separado cualquier cargo relacionado con el pedido y mantener la propina como una opción que el cliente pueda rechazar.
Un aviso breve puede decir que los precios exhibidos son finales y que cualquier promoción se explica antes de cobrar. Si hay una promoción por pago en efectivo, debe describirse como una oferta con condiciones visibles, no como un cargo que aparece cuando el cliente ya eligió tarjeta.
Para ordenar la operación en caja y entender cómo un negocio pequeño puede gestionar sus cobros, resulta útil revisar esta guía sobre puntos de venta para negocios pequeños. También puede servir como referencia de cómo se explican condiciones de pago anticipado y apartados comerciales el apartado de muebles en Selecta Home. En ambos casos, la información importante para el cliente es la que recibe antes de comprometerse a pagar.
Después de quitar cualquier recargo por tarjeta, el negocio puede comparar, durante un periodo definido, el ticket promedio y las visitas repetidas antes y después del cambio. Con esos resultados podrá decidir si absorbe el costo, ajusta de forma general su estrategia de precios o fortalece sus acciones de lealtad. La orientación de este artículo no es asesoría legal: cada pyme debe contrastar su contrato y la norma vigente antes de tomar una decisión específica.
Swirvle ayuda a las pymes con tiendas físicas a centralizar clientes, segmentar por hábitos y sucursal, y automatizar recompensas y campañas por WhatsApp, notificaciones push y email. Para medir si la recurrencia puede ayudar a compensar los costos de aceptar tarjetas sin recargarlos al cliente, visita Swirvle y conoce sus herramientas de lealtad y analítica.
Related Blogs

Oct 23, 2026
Is it legal to charge a card payment fee in Mexico?

Oct 22, 2026
How to prevent employee petty theft in my business?

Oct 21, 2026
How to Control Food Waste in a Restaurant: 2026 Guide

Oct 20, 2026
What is the global invoice for the general public and when is it issued? SAT Guide

Oct 19, 2026
How to take restaurant orders on WhatsApp without losing any?

Oct 18, 2026
How to Create a WhatsApp Business Catalog to Sell More: 2026 Guide